※2026年11月時点の情報です。
親が年の途中で亡くなると、その年の1月1日から亡くなった日までの所得について、相続人が代わりに所得税の申告をすることがあります。これを「準確定申告」といいます。この記事では、申告が要るかどうかの考え方、4か月の期限の数え方、相続人が複数いるときの出し方、必要な書類を、国税庁の案内と法令の原文で確かめて整理します。
結論:準確定申告は、親に申告が必要な所得があった場合に、相続人が4か月以内に出す
- どんな申告か:年の途中で亡くなった人の、1月1日から亡くなった日までの所得と税額を、相続人(包括受遺者を含む)が計算して申告・納税します(国税庁 No.2022)。
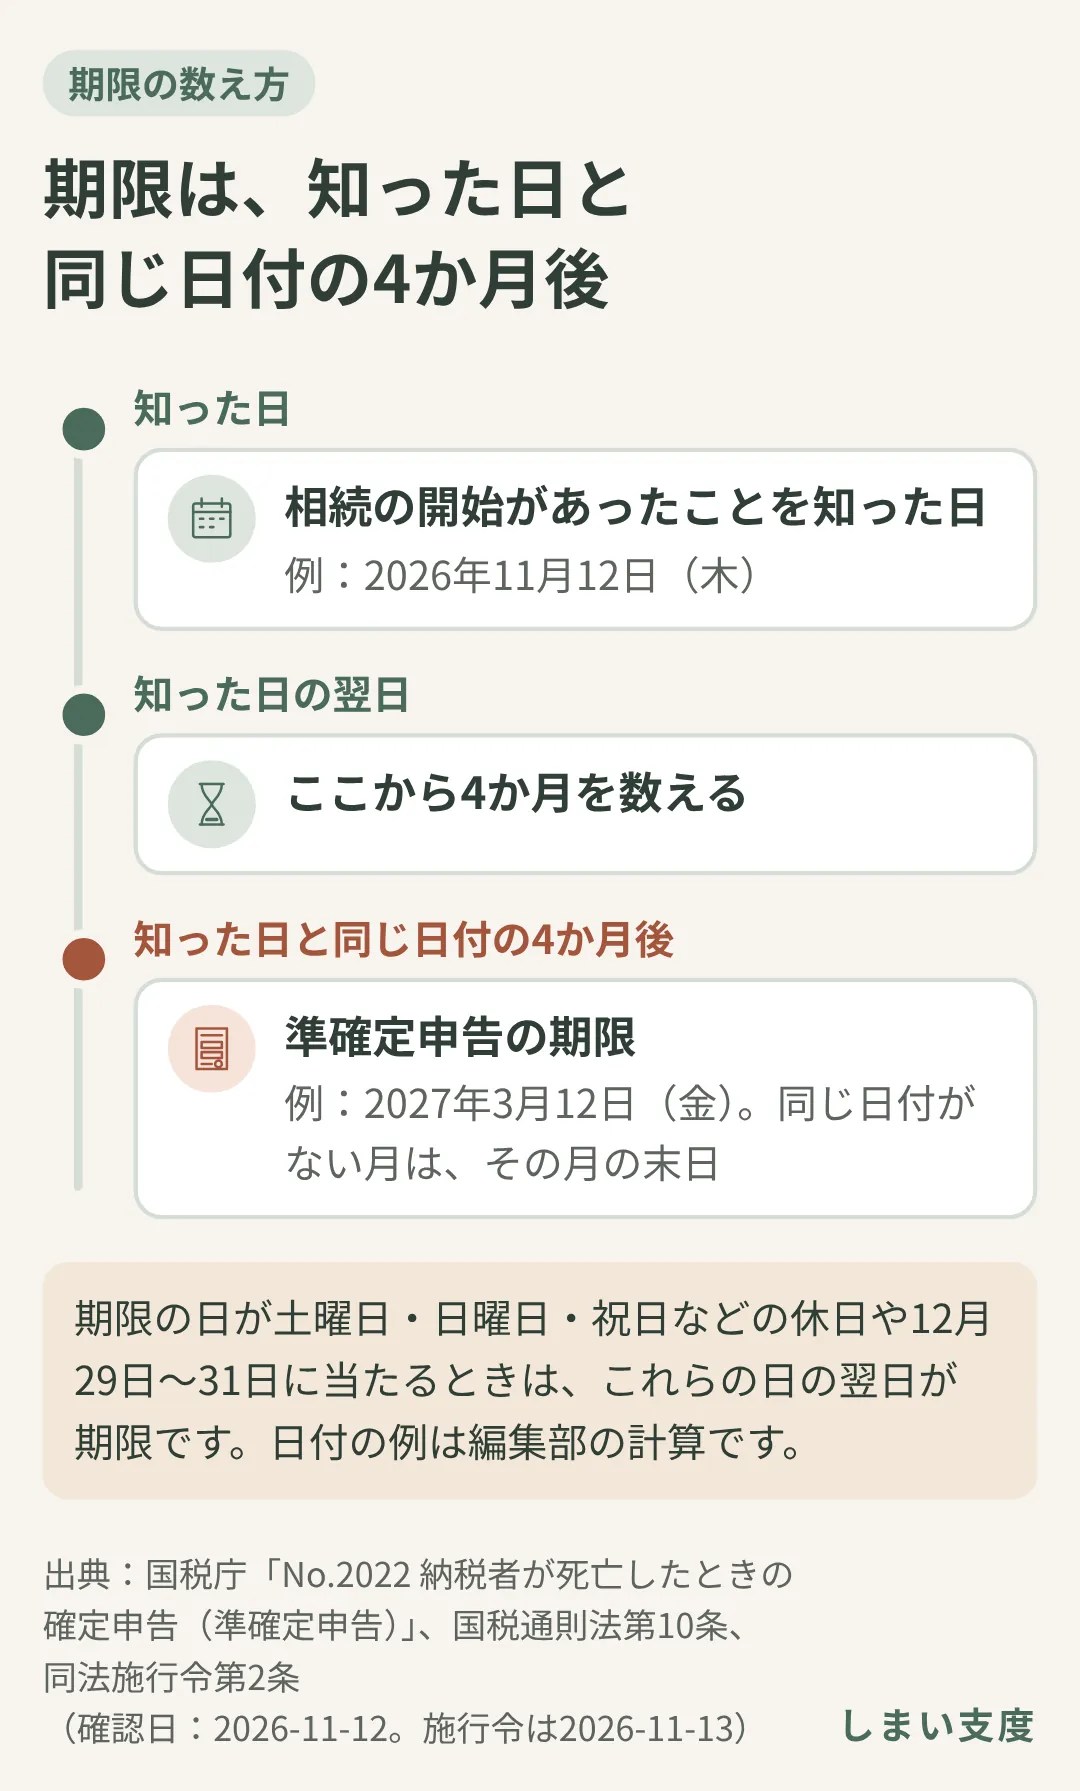
- 期限:「相続の開始があったことを知った日の翌日から4か月以内」。たとえば2026年11月12日に亡くなり、その日に知った場合は、2027年3月12日(金)が期限です(編集部の計算)。
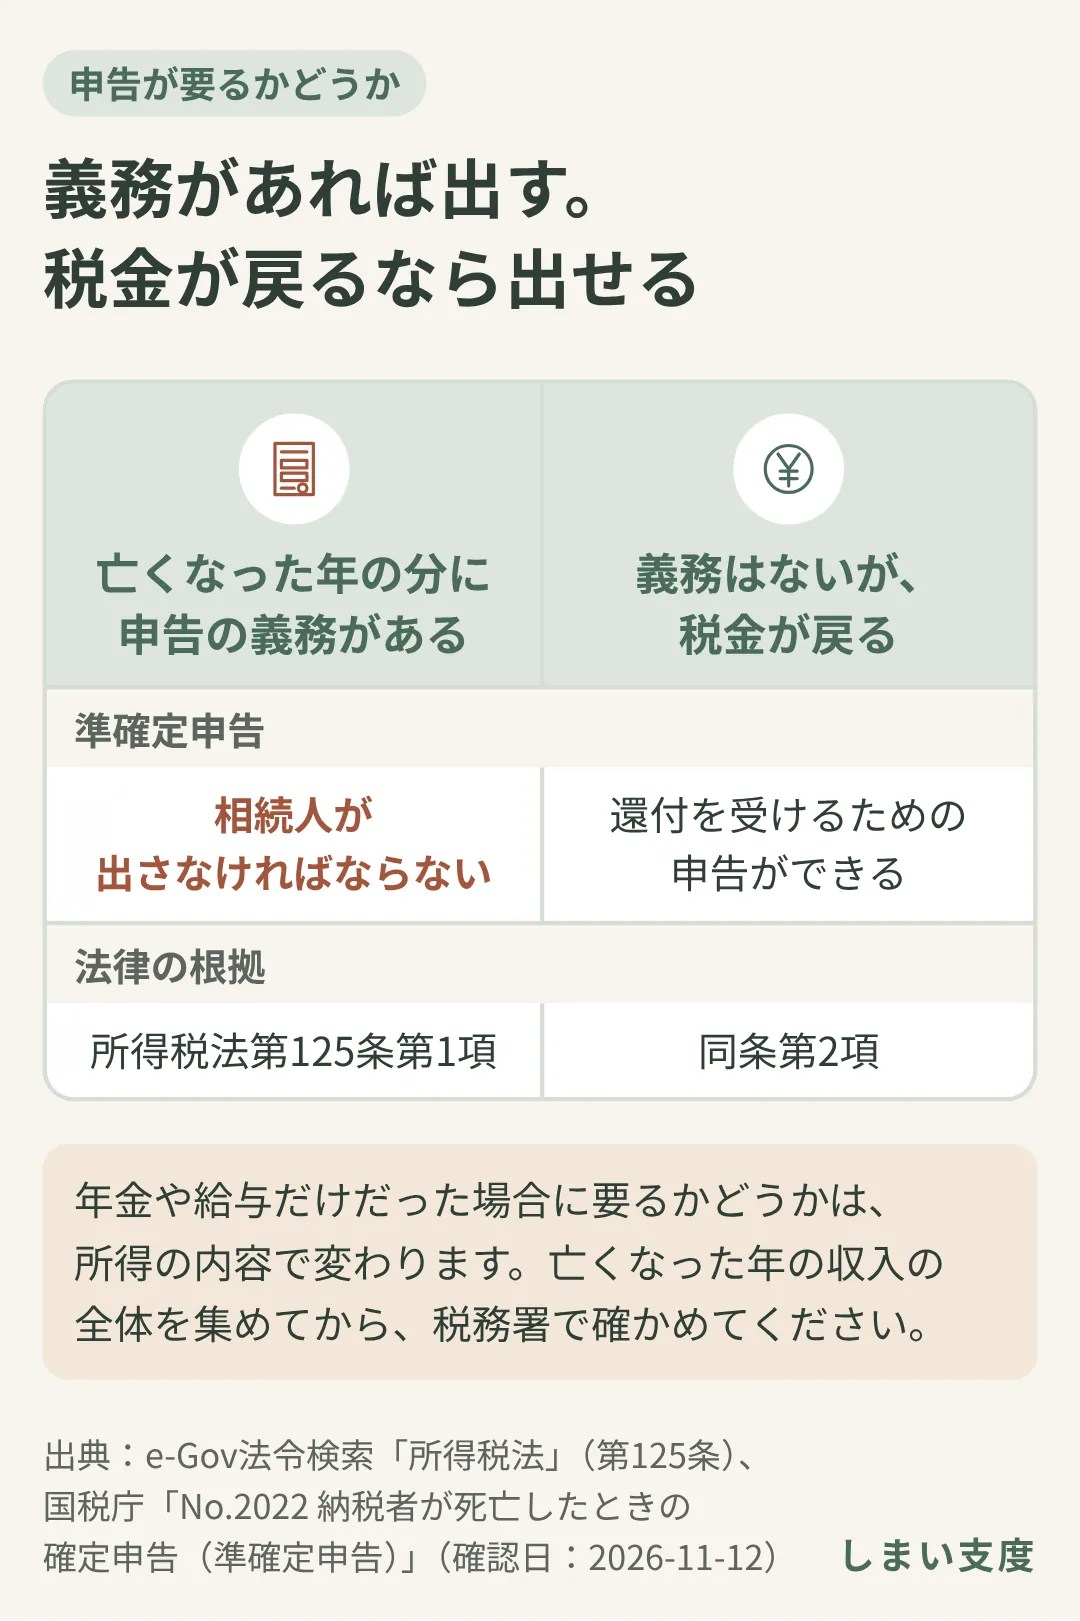
- 要るかどうか:亡くなった人について、その年分の確定申告をしなければならない場合に必要です(所得税法第125条第1項)。年金や給与だけだった場合に要るかどうかは、所得の内容で変わるため、税務署で確かめます。申告の義務がなくても、税金が戻る場合は還付を受けるための申告ができます。
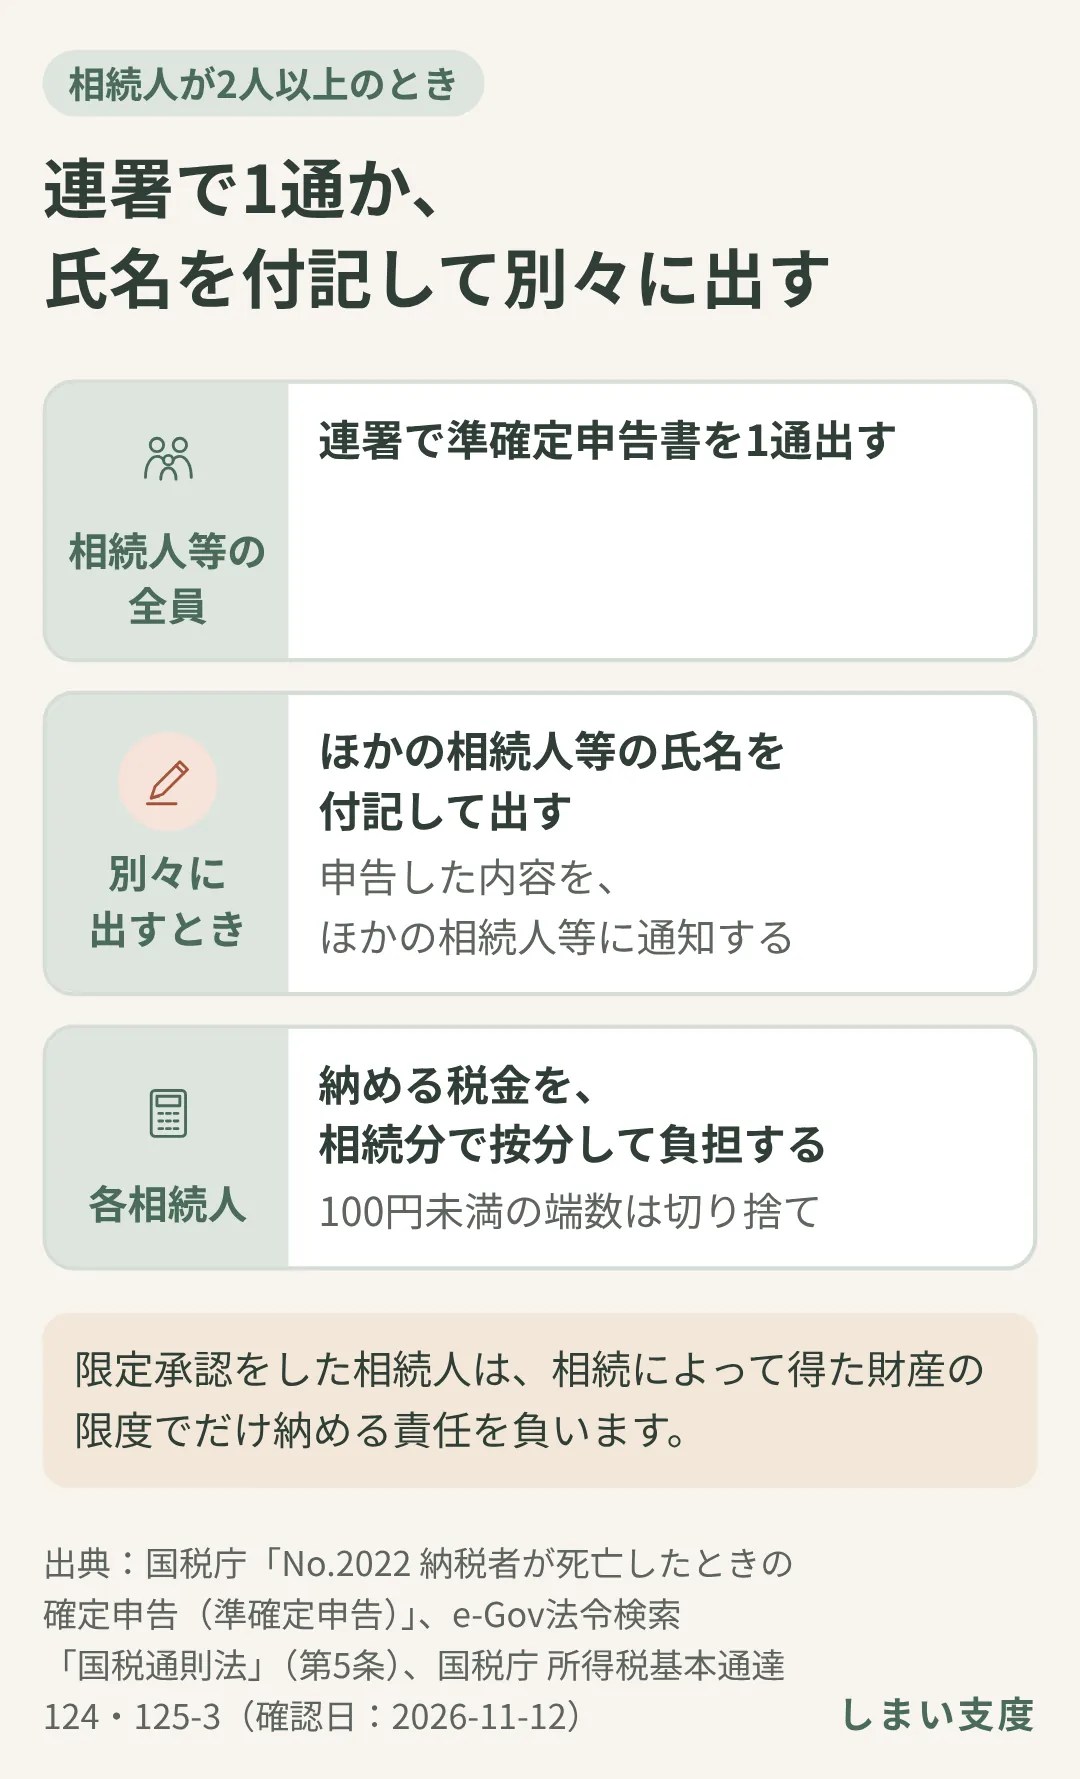
- 相続人が複数なら:連署で1通を出すか、ほかの相続人の氏名を付記して各人が別々に出します(別々に出したら、ほかの相続人に内容を知らせます)。
- 書類と出し先:準確定申告書に「準確定申告書の付表」を添えて、亡くなった人の死亡当時の納税地の税務署へ。確定申告書等作成コーナーでは作れないため、手書きかe-Taxソフト等で作ります。
この記事の目次
準確定申告とは?親が亡くなった年の所得税の申告
この章のポイント
- 1月1日から亡くなった日までの所得を相続人が申告
- 申告する人には包括受遺者も含まれる
- 1〜3月に亡くなると前年分も残っていることがある
生きている人の確定申告との違い
所得税は、1月1日から12月31日までの1年間の所得について計算し、翌年の2月16日から3月15日までの間に申告と納税をするのが原則です。
国税庁 No.2022 は、年の途中で亡くなった人について、「相続人(包括受遺者を含みます。以下「相続人等」といいます。)が、1月1日から死亡した日までに確定した所得金額および税額を計算して、相続の開始があったことを知った日の翌日から4か月以内に申告と納税をしなければなりません。」とし、これを準確定申告と呼んでいます。
ふだんの確定申告
1年分を、翌年2月16日〜3月15日に
- 申告する人:本人
- 対象の期間:1月1日〜12月31日
出典:国税庁 No.2022
準確定申告
亡くなった年の分を、4か月以内に
- 申告する人:相続人(包括受遺者を含む)
- 対象の期間:1月1日〜亡くなった日
- 出す先:亡くなった人の死亡当時の納税地の税務署
出典:国税庁 No.2022
包括受遺者は、遺言で遺産の全部や3分の1というように、遺産の全体に対する割合で財産を受け取る人のことです(国税庁 No.4126 の説明)。遺言でこうした受け取り方を指定された人も、相続人と同じく申告する側に入ります。
1月〜3月に亡くなったときは、前年分も確かめる
国税庁 No.2022 は、確定申告をしなければならない人が、翌年の1月1日から確定申告期限(原則として翌年3月15日)までの間に、前年分の確定申告書を出さないまま亡くなった場合について、「前年分、本年分とも相続の開始があったことを知った日の翌日から4か月以内です。」としています。
たとえば、毎年確定申告をしていた親が2月に亡くなり、前年分の申告がまだだった場合は、前年分を、相続人が4か月以内に申告します。亡くなった年の分も申告が必要な場合は、その期限も同じく4か月以内です。
前年分の期限を過ぎてから亡くなった場合
所得税基本通達124・125-2 は、前年分の申告書を出すべき人が、出さないまま提出期限後に亡くなった場合は、相続人が出す申告書は「期限後申告書となることに留意する。」としています。前年分の申告が済んでいるかは、親の手元の申告書の控えや、e-Taxの利用状況で確かめます。
申告が要るかどうか、どう書くかの最終的な判断は、亡くなった人の納税地の税務署か税理士に相談してください。
申告が必要なのはどんなとき?年金・給与だけの場合は?
この章のポイント
- 親にその年分の確定申告が必要だった場合に必要
- 年金・給与だけのときは所得の内容しだいで税務署で確認
- 義務がなくても還付を受けるための申告はできる
法律上の条件:亡くなった人に確定申告の義務があるとき
所得税法第125条第1項は、準確定申告が必要になる場合を、亡くなった人の「その年分の所得税について第百二十条第一項(確定所得申告)の規定による申告書を提出しなければならない場合に該当するとき」としています。
つまり、1月1日から亡くなった日までの所得で、確定申告が必要な場合に当たるときに、相続人が代わりに申告する仕組みです。準確定申告だけの特別な不要の基準が国税庁 No.2022 に書かれているわけではありません。
年金・給与だけだった場合の考え方
国税庁は、生きている人の確定申告について、次のように申告が要らない場合を案内しています。
公的年金等(No.1600)
年金400万円以下などの条件を満たすと確定申告は不要
- 条件の原文:「その年中の公的年金等の収入金額が400万円以下であり、かつ、その年分の公的年金等に係る雑所得以外の所得金額が20万円以下である場合には確定申告の必要はありません。」
- 源泉徴収の対象とされない、外国の制度に基づく年金を受けていた人は、この制度を使えません
出典:国税庁 No.1600(令和8年4月1日現在法令等)
給与(No.1900)
大部分は年末調整で済み、確定申告は不要
- ただし、給与の年間収入金額が2,000万円を超える人、給与を1か所から受けていて給与所得・退職所得以外の所得の合計額が20万円を超える人などは、確定申告が必要(確定申告をすれば税金が還付される人を除く)
出典:国税庁 No.1900(令和8年4月1日現在法令等)
これらは生きている人の確定申告についての案内です。亡くなった年は、年金や給与を受けた期間が年の途中までになり、ほかに家賃や事業の収入があることもあります。「年金だけだったから申告は要らない」と決めつけず、亡くなった年の収入の全体を集めてから、税務署で確かめてください。
申告の義務がなくても、税金が戻るなら申告できる
所得税法第125条第2項は、亡くなった人について還付等を受けるための申告書を出せる場合に、相続人がその申告書を出せると定めています。
国税庁 No.1600 も、年金の確定申告不要制度に当てはまる人について、「医療費控除や社会保険料控除など各種の所得控除の適用による所得税の還付を受けるための確定申告をすることができます。」としています。亡くなった年に入院費が多くかかった場合などは、還付があるかを確かめる価値があります。
まず確かめたいこと
- 前年まで確定申告をしていたか親の手元に申告書の控えがあれば、どんな所得を申告していたか(事業、家賃、年金など)がわかります。
- 亡くなった年の収入年金・給与の源泉徴収票、家賃の入金記録、事業の帳簿など、1月1日から亡くなった日までの収入がわかる書類を集めます。
- 払ったもの亡くなった日までに親が払った医療費・社会保険料・生命保険料などの領収書や通知を集めます(6章)。
- 税務署に確かめる集めた書類をもとに、申告が要るか、還付があるかを税務署か税理士に確かめます。
手続きに使う書類を片付けで捨ててしまわないよう、遺品整理はいつから?(捨ててはいけない書類のチェックリスト)も参考にしてください。申告が要るかどうか、どう書くかの最終的な判断は、亡くなった人の納税地の税務署か税理士に相談してください。
期限はいつ?4か月の数え方と日付の例
この章のポイント
- 「知った日の翌日から4か月以内」が期限
- 2026年11月12日に知った場合は2027年3月12日(金)
- 期限が土曜・日曜・祝日などに当たるときは、これらの日の翌日
数え始めは「知った日の翌日」
準確定申告の期限は、「相続の開始があったことを知った日の翌日から4か月以内」です(国税庁 No.2022)。所得税法第125条第1項は、この期限を「その相続の開始があつたことを知つた日の翌日から四月を経過した日の前日」までと定めています。
国税通則法第10条は、月で定める期間は「暦に従う」とし、期間は最後の月の「起算日に応当する日の前日に満了する」としています。これに当てはめると、相続の開始があったことを知った日と同じ日付の4か月後が期限の日になります(その月に同じ日付がないときは、その月の末日)。
| 相続の開始があったことを知った日 | 準確定申告の期限(編集部の計算) |
|---|---|
| 2026年11月12日(木) | 2027年3月12日(金) |
| 2027年2月10日(水)※前年分の申告がまだの場合 | 前年分(2026年分)も、本年分(2027年分。申告が必要な場合)も2027年6月10日(木) |
2つ目の例で、前年分がふだんどおりなら、2026年分(令和8年分)の確定申告の期限は2027年3月15日です。亡くなった時点で前年分が未提出なら、上の表のとおり前年分の期限も4か月後になります。
期限の日が土曜日・日曜日・祝日などの休日や12月29日〜31日に当たるときは、国税通則法第10条第2項と同法施行令第2条第2項により、これらの日の翌日が期限になります。
ほかの手続きの期限との並び
| 手続き | 期限(数え始め) |
|---|---|
| 相続放棄・限定承認 | 自己のために相続の開始があったことを知った時から原則3か月以内(家庭裁判所に期間の伸長を申し立てられる場合がある) |
| 準確定申告 | 相続の開始があったことを知った日の翌日から4か月以内 |
| 相続税の申告・納付 | 遺産が基礎控除額を超える場合に、被相続人が死亡したことを知った日(通常の場合は、被相続人の死亡の日)の翌日から10か月以内 |
相続放棄・限定承認の期限と期間の伸長は民法第915条第1項、相続税の期限と申告が必要な場合は国税庁 No.4205 の案内です。相続放棄を考えている場合の注意は遺品整理はいつから?(相続放棄を考えているとき)、相続が起きたときの期限の全体は実家じまいは何から始める?(相続が起きている場合の期限)で整理しています。
期限を過ぎてしまったら
国税庁 No.2024 は、確定申告の期限を過ぎた場合について、気づいたらできるだけ早く申告するよう求め、「期限後申告として取り扱われます。」としています。期限後申告では、申告内容などによっては納める税金のほかに無申告加算税がかかり、納付の日までの延滞税もあわせて納める必要があります。
同じページには、法定申告期限から1か月以内に自主的に申告し、期限内に申告する意思があったと認められる一定の場合には無申告加算税がかからない、という扱いも書かれています。準確定申告の期限を過ぎたときの扱いは、早めに税務署で確かめてください。申告が要るかどうか、どう書くかの最終的な判断は、亡くなった人の納税地の税務署か税理士に相談してください。
誰が出す?相続人が複数いるときの出し方
この章のポイント
- 連署で1通か、氏名を付記して各人が別々に出す
- 納める税金は相続分で分けて負担する
- 還付金を代表者が受け取るなら委任状
連署で出すか、各人が別々に出すか
国税庁 No.2022 は、相続人等が2人以上いる場合、「各相続人等が連署により準確定申告書を提出することになります。」としています。
ただし、「他の相続人等の氏名を付記して各人が別々に提出することもできます。」とし、その場合は「他の相続人等に申告した内容を通知しなければならない」としています。きょうだいが離れて住んでいて1通にまとめにくいときは、別々に出す方法もありますが、内容をそろえて知らせ合うことが前提です。
納める税金は、相続分で分けて負担する
亡くなった人に課される所得税を納める義務は、相続人に引き継がれます。国税通則法第5条第2項は、相続人が2人以上いるときに各相続人が引き継ぐ国税の額を、民法第900条から第902条までの相続分により「按分して計算した額とする。」としています。
- 按分した税額に100円未満の端数があるときは切り捨てます(所得税基本通達124・125-3)
- 相続人が限定承認をした場合は、相続によって得た財産の限度でだけ納める責任を負います(国税通則法第5条第1項)
- 相続によって得た財産の価額が、按分した税額を超える相続人は、超える価額を限度として、ほかの相続人が引き継いだ国税も納める責任を負います(同条第3項)
相続人が2人以上でe-Taxを使うときに出す国税庁「準確定申告の確認書」は、各相続人の税額欄に、付表の「6 納める税金等」の金額を書くよう案内しています(還付される金額は頭に△を付けます)。
還付金を代表者がまとめて受け取るとき
国税庁 No.2022 は、相続人などが受け取るべき還付金の受領を相続人の代表者等に委任する場合、「準確定申告書の付表とは別に、還付金の受領に関する委任状の提出が必要になります。」としています。
国税庁の「委任状(準確定申告書用)」は、委任者(各相続人)が受任者(相続人代表等)に還付金(還付加算金を含む)の受領の権限を委任する様式で、還付金の受取場所には「受任者名義の口座を記載してください。」と書かれています。
相続放棄や遺産分割を話し合っているとき
相続放棄をした人・検討している人がいる場合や、遺産分割がまとまっていない場合に、誰がどう申告し、税金を負担するかは、事情によって変わります。申告書を出す前に、税務署か税理士に確かめてください。相続放棄そのものの判断は、弁護士・司法書士に相談してください。
必要書類は?申告書・付表と、そろえる書類
この章のポイント
- 準確定申告書と「付表」が基本
- 還付金をまとめて受け取るなら委任状
- 所得と控除の根拠になる書類をそろえる
税務署に出す書類
準確定申告書
亡くなった人の所得と税額を書いた申告書
- 国税庁の様式一覧では、申告書第一表・第二表は「所得の種類にかかわらず、どなたも使用できます。」とされています
- 土地・建物の譲渡所得などがある場合は、申告書第三表(分離課税用)も使います
出典:国税庁「A1-1 申告書・申告書付表と税額計算書等 一覧(申告所得税)」
死亡した者の所得税及び復興特別所得税の確定申告書付表
準確定申告書に必ず添付
- 様式一覧での名前は「死亡した者の_年分の所得税及び復興特別所得税の確定申告書付表(兼相続人の代表者指定届出書)」
- 各相続人等の氏名、住所、被相続人との続柄などを書きます(国税庁 No.2022)
出典:国税庁 No.2022、A1-1
委任状(準確定申告書用)
還付金の受領を代表者に委任する場合
- 付表とは別に出します
出典:国税庁 No.2022
名前が似ている別の様式に注意
国税庁の様式一覧には「準確定申告書(所得税法第172条第1項…に規定する申告書)」という様式もありますが、これは非居住者が国内の給与などについて源泉徴収に代えて申告する場合のもので、亡くなった人の申告に使うものではありません。
所得と控除の根拠としてそろえる書類
国税庁のe-Taxの案内は、「所得の種類等によっては、上記の書類に加え、その他の書類の提出が必要となる場合があります。」としています。どの書類を出すかは所得の内容で変わるため、次は集めておく書類の目安です。
- 年金・給与の源泉徴収票(亡くなった年の分)
- 家賃収入があった場合:収支内訳書(不動産所得用)。青色申告をしていた場合は所得税青色申告決算書(不動産所得用)
- 事業をしていた場合:帳簿と、収支内訳書(一般用)か青色申告決算書(一般用)
- 医療費控除を受ける場合:医療費控除の明細書と、亡くなった日までに払った医療費の領収書など
- 社会保険料・生命保険料・地震保険料:亡くなった日までに払った額がわかる通知や控除証明書
- 前年までの確定申告書の控え(どんな所得を申告していたかの確認に)
様式の使い分けは、国税庁の様式一覧(A1-1)の説明に沿っています。申告が要るかどうか、どう書くかの最終的な判断は、亡くなった人の納税地の税務署か税理士に相談してください。
医療費控除・社会保険料控除・扶養控除はどう扱う?
この章のポイント
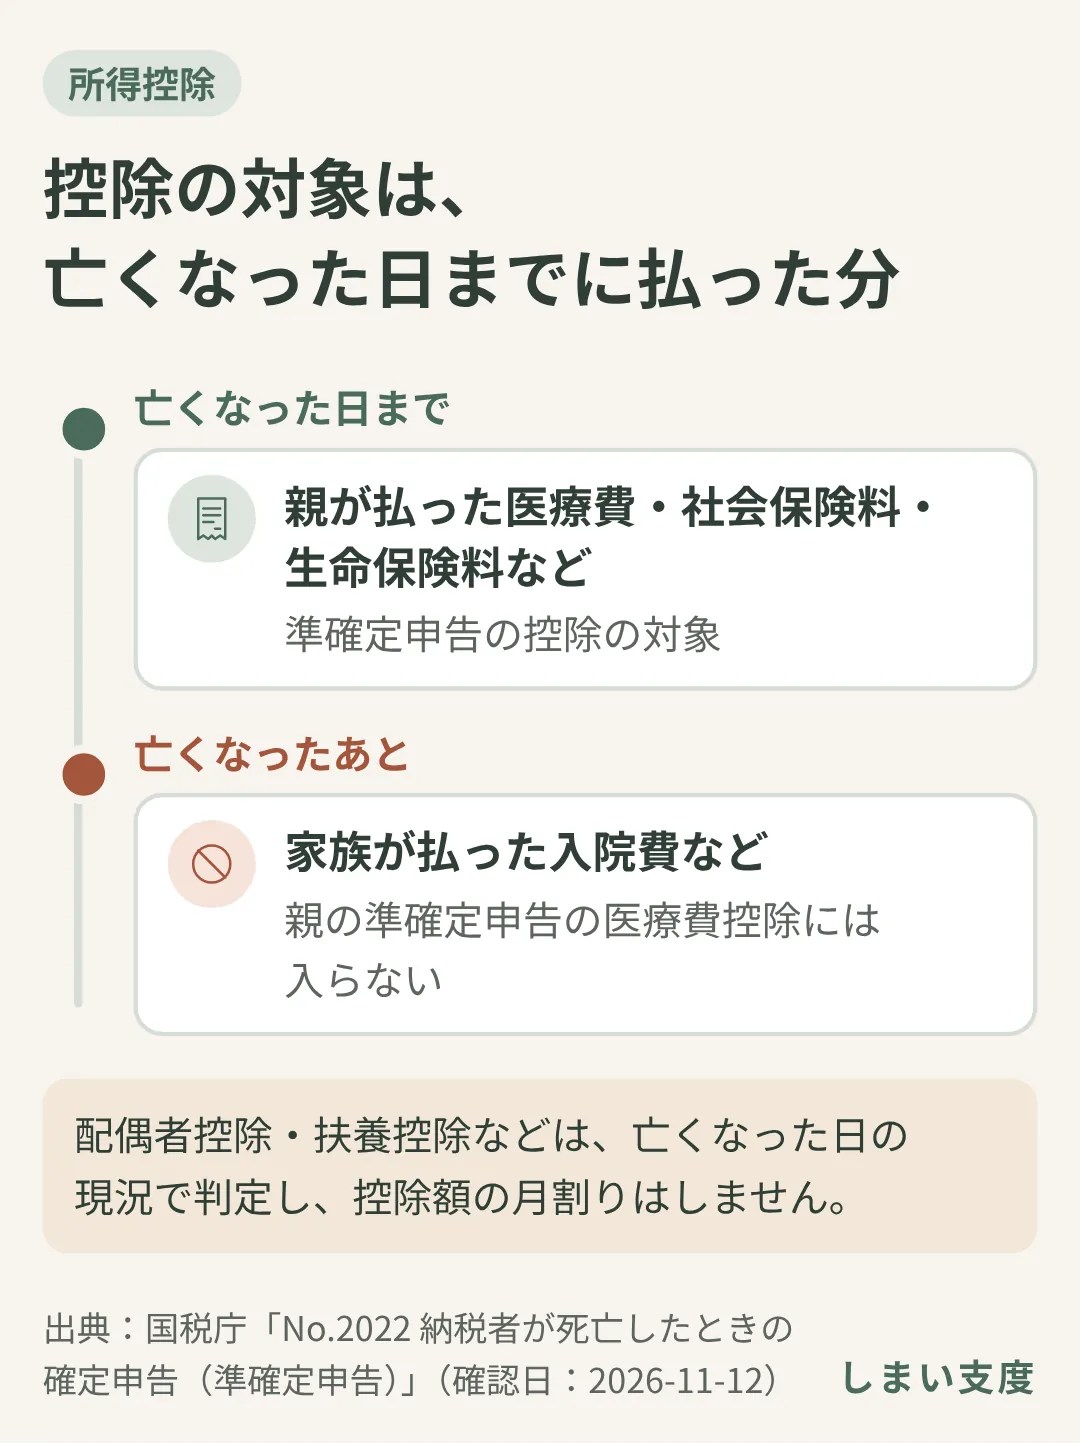
- 医療費・保険料は亡くなった日までに払った分だけ
- 配偶者控除・扶養控除は亡くなった日の現況で判定
- 控除額の月割りはしない
亡くなった日までに払ったものが対象
国税庁 No.2022 は、準確定申告での所得控除について次のように説明しています。
医療費控除
死亡の日までに被相続人が支払った医療費
- 原文:「死亡後に相続人等が支払ったものを被相続人の準確定申告において医療費控除の対象に含めることはできません。」
出典:国税庁 No.2022
社会保険料控除・小規模企業共済等掛金控除・生命保険料控除・地震保険料控除
死亡の日までに被相続人が支払った保険料等の額
出典:国税庁 No.2022
寄附金控除
死亡の日までに被相続人が支出した特定寄附金
出典:国税庁 No.2022
亡くなったあとに病院から届いた入院費の請求を家族が払っても、その分は親の準確定申告の医療費控除には入りません。領収書の日付と、誰が払ったかを分けて整理しておくと、確かめるときに迷いません。
配偶者控除・扶養控除は、亡くなった日の状況で判定
国税庁 No.2022 は、配偶者控除や扶養控除等を受けられるかの判定(親族関係や、その親族の1年間の合計所得金額の見積りなど)は、「死亡の日の現況により行います。」としています。また、配偶者控除額・配偶者特別控除額・扶養控除額・特定親族特別控除額は「月割計算等は行いません。」としています。
残された母が、亡くなった父の準確定申告で配偶者控除の対象になった場合、その母が同じ年に子の扶養控除の対象になれるかについて、国税庁の扶養控除のQ&A(No.1180 Q7)は、夫が6月に亡くなり給与所得者の息子と同居している妻の例で、夫の死亡時の年末調整で配偶者控除の対象となり、息子の年末調整でも扶養控除の対象となることができる、と答えています。
子の扶養控除の要件(生計を一にしていることや所得の条件など)は、子の側で別に確かめる必要があります。申告が要るかどうか、どう書くかの最終的な判断は、亡くなった人の納税地の税務署か税理士に相談してください。
どこで作り、どこに出す?書面とe-Tax
この章のポイント
- 確定申告書等作成コーナーでは作れない
- 手書きか、e-Taxソフト等で作る
- 出す先は死亡当時の納税地の税務署
作成コーナーでは作れない
国税庁の確定申告書等作成コーナーの「よくある質問」(令和7年分)は、「死亡又は出国の場合の準確定申告書を作成される方は、確定申告書等作成コーナーで申告書を作成することができませんので、手書きまたはe-Taxソフト等で申告書を作成してください。」としています。
国税庁の準確定申告のe-Taxの案内にも、「国税庁ホームページの確定申告書等作成コーナーから所得税及び復興特別所得税の準確定申告書の作成はできません。」とあります。自分のスマホやパソコンでいつもの確定申告をしている人も、同じ画面では作れない点に気をつけてください。
e-Taxで出す場合
準確定申告は、令和2年1月6日以降に提出する令和2年分以後の分から、e-Taxで出せます(令和元年分以前は電子申告できません)。国税庁の案内では、e-Taxで出すときの書類は次のとおりです。
| 書類 | 出し方・条件 |
|---|---|
| 準確定申告書 | e-Tax(XML形式) |
| 死亡した者の令和_年分の所得税及び復興特別所得税の確定申告書付表 | e-Tax(XML形式)。相続人が1名の場合でも必ず提出 |
| 準確定申告の確認書 | 相続人が2名以上の場合。各相続人が申告内容等を確認し署名したものをPDFで送信 |
| 委任状 | 相続人が2名以上で、相続人代表がほかの相続人の還付金を代表して受け取る場合 |
- 送信に使うのは、相続人代表のID(利用者識別番号)と、相続人代表の電子証明書(どちらも1名分のみ)
- 税理士が代理送信する場合は、税理士の電子証明書を付ければ、相続人代表の電子証明書は省略できます
- 氏名欄は「(被相続人)国税 太郎」または「(被相続人)国税 太郎 (相続人)国税 花子」のように入力する記載例が示されています(全角30文字以内)
この案内は、e-Taxへの対応の理由として、令和2年分以降、青色申告特別控除(65万円)を受けるにはe-Taxでの電子申告か電子帳簿の保存が要件になったことを挙げ、準確定申告でもこの控除を受けられるよう対応したと説明しています。親が青色申告で事業や不動産の貸付けをしていた場合は、税理士に相談しながら進めると安心です。
紙で出す場合と、出す先
書面で出す場合は、準確定申告書に付表を添付し、「被相続人の死亡当時の納税地の税務署長に提出します。」(国税庁 No.2022)。申告する相続人の住所地ではなく、亡くなった人の死亡当時の納税地が基準です。
書類の書き方や、手元の様式で足りるかは、提出先の税務署に確かめてください。申告が要るかどうか、どう書くかの最終的な判断は、亡くなった人の納税地の税務署か税理士に相談してください。
税金・還付金と、相続税・住民税の関係は?
この章のポイント
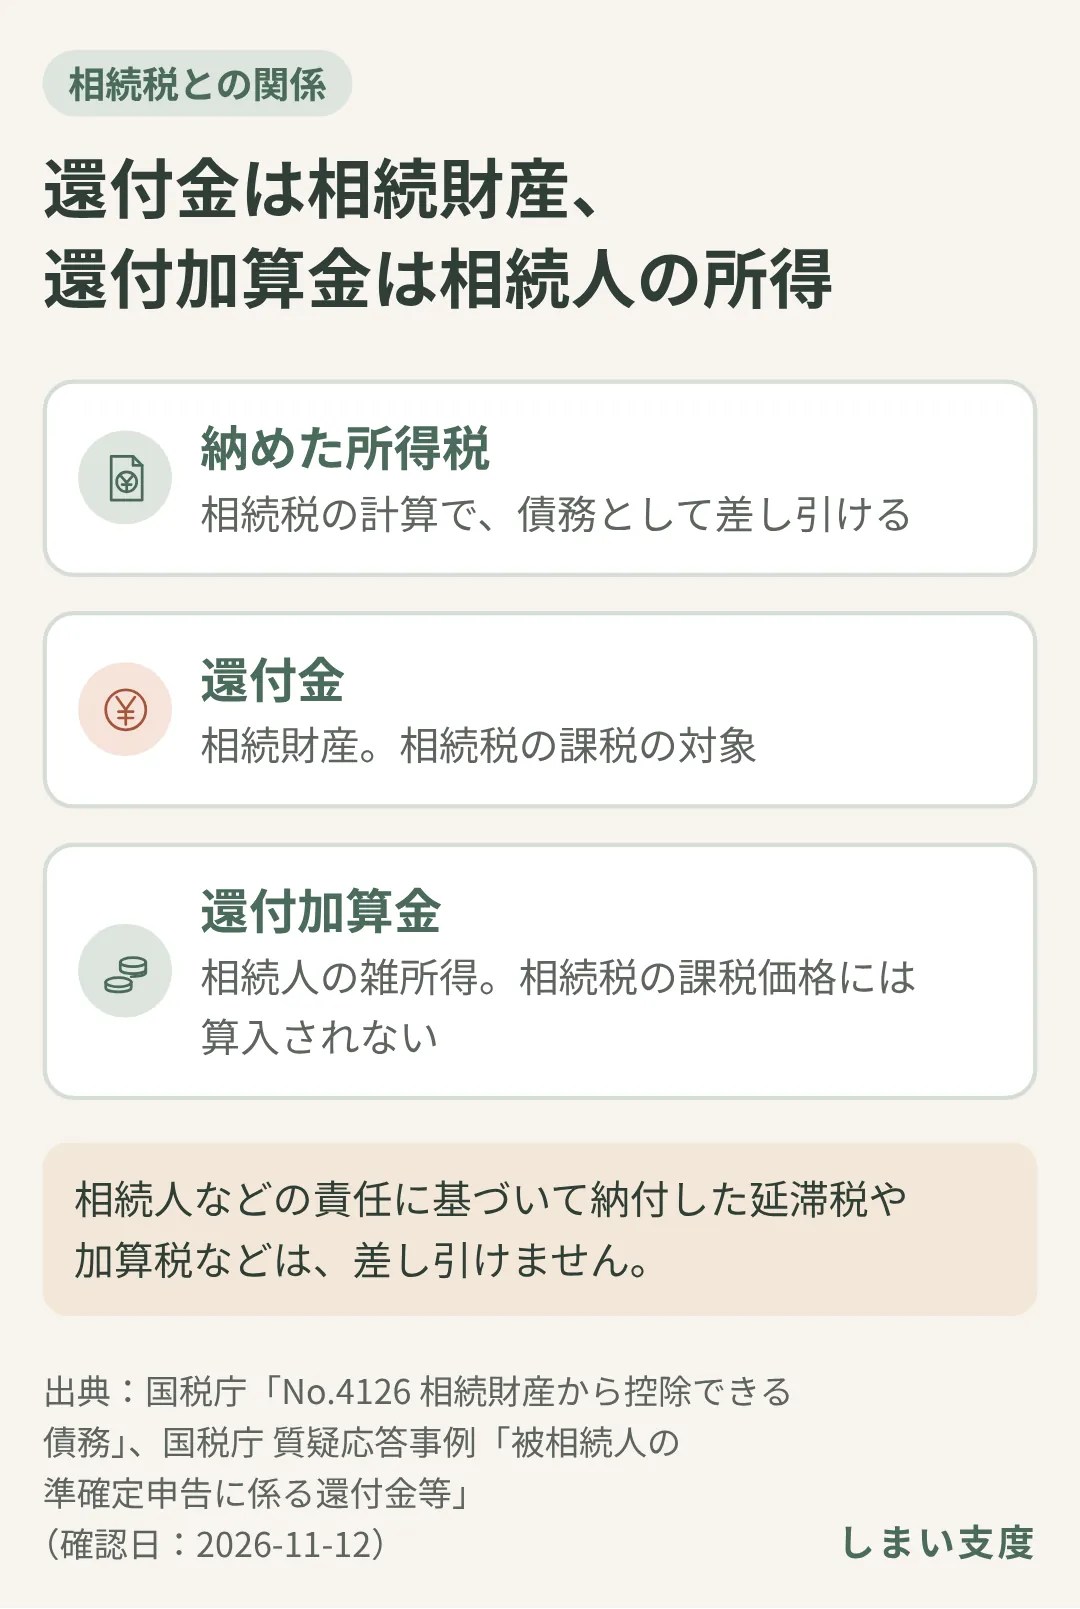
- 準確定申告で納めた所得税は相続税の債務控除の対象
- 還付金は相続財産、還付加算金は相続人の雑所得
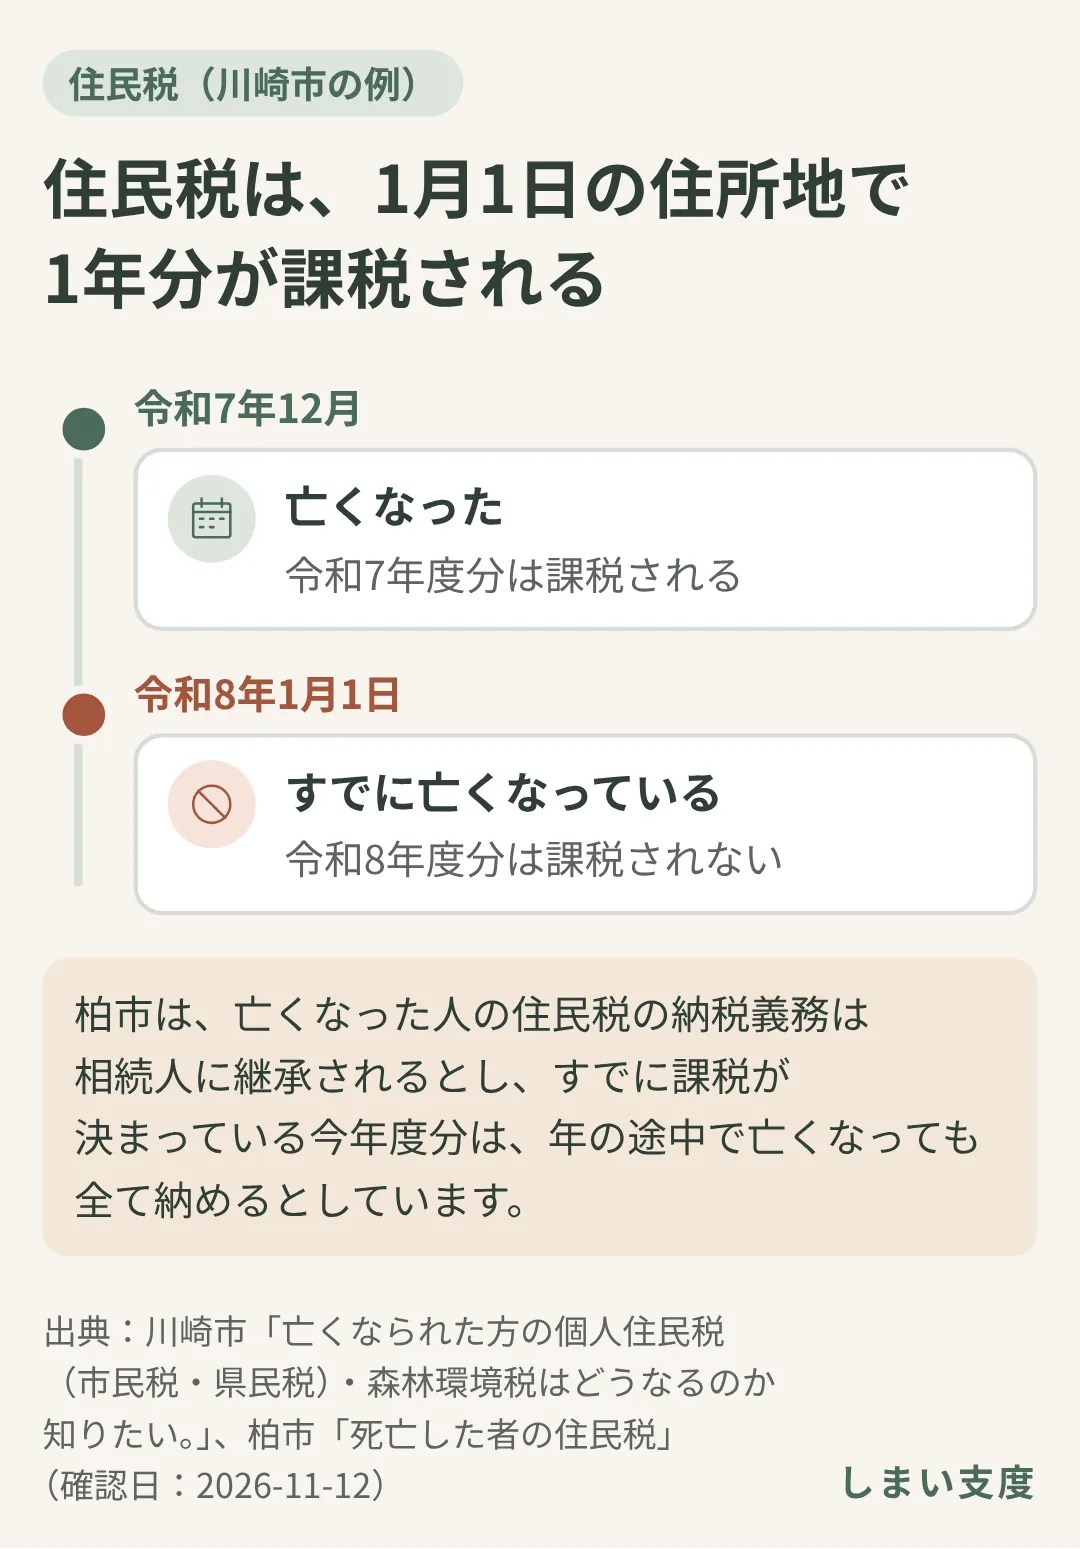
- 住民税は1月1日の住所地で課税。翌年度分はかからない
納めた所得税は、相続税の計算で差し引ける
国税庁 No.4126 は、相続税の計算で遺産総額から差し引ける債務について、「被相続人に課される税金で被相続人の死亡後相続人などが納付または徴収されることになった所得税などの税金」は、亡くなった時点で確定していないものでも、債務として差し引くことができるとしています。
ただし、「相続人などの責任に基づいて納付したり、徴収されることになった延滞税や加算税など」は差し引けません。
還付金は相続財産、還付加算金は相続人の所得
国税庁の質疑応答事例「被相続人の準確定申告に係る還付金等」(令和7年8月1日現在の法令・通達等に基づくもの)は、準確定申告で戻る還付金について「還付金請求権は(本来の)相続財産であり、相続税の課税の対象となります。」としています。
一方、還付金に付く還付加算金は、相続人が申告書の提出によって取得するもので、「所得税(雑所得)の課税対象となり、相続税の課税価格には算入されません。」としています。
亡くなったあとに受け取る年金は、親の所得ではない
国税庁 No.1605 は、亡くなった人に支給されるはずだった年金のうちまだ支給されていなかったもの(未支給年金)を遺族が請求して受け取った場合、「その遺族の一時所得の収入金額に該当します」としています(法律の規定で課税されないものを除く)。親の準確定申告に入れるものではなく、受け取った遺族の側の所得として扱われます。
また、国民年金法・厚生年金保険法などに基づいて遺族に支給される遺族年金は、原則として所得税も相続税も課税されません(同 No.1605)。
住民税は、1月1日の住所地で1年分が課税される
住民税は所得税とは別の仕組みです。川崎市は、住民税(森林環境税を含む)は「1月1日現在に住所のある市町村において、前年中の所得に応じて一年分課税されます。」とし、例として「令和7年12月に亡くなった方の場合」、令和7年度分は課税され、令和8年1月1日時点ではすでに亡くなっているため令和8年度分は課税されないと説明しています。
柏市も、亡くなった人の住民税の納税義務は相続人に継承されるとし、「すでに課税が決定している今年度の市民税・県民税については、年の途中で亡くなられたかたについても全て納めていただくことになります。」としています。手続きや書類(柏市では相続人代表者指定届出書)は、亡くなった人が1月1日に住んでいた市区町村で確かめてください。
相続税がかかるか、還付金をどう遺産分割に含めるかなどの最終的な判断は、税理士や税務署に相談してください。
相談先はどこ?
| 相談したいこと | 相談先 |
|---|---|
| 準確定申告が要るか、書き方、付表・委任状、期限 | 亡くなった人の死亡当時の納税地の税務署、税理士 |
| e-Taxでの提出、税理士の代理送信 | 税理士、税務署 |
| 相続税がかかるか、債務控除・還付金の扱い | 税理士、税務署 |
| 亡くなった人の住民税 | 亡くなった人が1月1日に住んでいた市区町村の税の窓口 |
| 相続放棄・限定承認 | 家庭裁判所、弁護士、司法書士 |
この記事は、2026年11月12日に国税庁の案内・法令の原文と市の案内で確かめた内容をもとにした一般的な説明です。準確定申告について、最終的な判断は税理士・税務署などに相談してください。
よくある質問
Q1. 相続人が自分1人だけでも、付表は要りますか?
国税庁 No.2022 は、準確定申告書に、各相続人等の氏名・住所・続柄などを書いた付表を添付するとしています。e-Taxで出す場合について、国税庁は「相続人が1名の場合でも必ず②付表をe-Tax(XML形式)で提出する必要があります。」としています。
Q2. 親が亡くなったあとに入った家賃も、準確定申告に入れますか?
準確定申告で計算するのは、「1月1日から死亡した日までに確定した所得金額および税額」です(国税庁 No.2022)。亡くなった日より後の家賃が誰の所得になるか、遺産分割前はどう扱うかは、税務署か税理士に確かめてください。
Q3. 相続した実家を売ったときの確定申告とは別ですか?
別の申告です。準確定申告は亡くなった親の所得についての申告で、相続人が実家を売ったときの申告は、売った相続人自身の、売った年の翌年の確定申告です。売るときの税金の考え方は、相続した実家を売る流れと税金で整理しています。
出典
- 国税庁「No.2022 納税者が死亡したときの確定申告(準確定申告)」(令和8年4月1日現在法令等)(確認日:2026-11-12)
- 国税庁「所得税及び復興特別所得税の準確定申告のe-Tax対応について」(確認日:2026-11-12)
- 国税庁 確定申告書等作成コーナー よくある質問(令和7年分)「納税者が死亡したときの確定申告(準確定申告)」(確認日:2026-11-12)
- 国税庁「A1-1 申告書・申告書付表と税額計算書等 一覧(申告所得税)」(確認日:2026-11-12)
- 国税庁「準確定申告の確認書」(PDF)(確認日:2026-11-12)
- 国税庁「委任状(準確定申告書用)」(PDF)(確認日:2026-11-12)
- 国税庁「No.1600 公的年金等の課税関係」(令和8年4月1日現在法令等)(確認日:2026-11-12)
- 国税庁「No.1900 給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等)(確認日:2026-11-12)
- 国税庁「No.2024 確定申告を忘れたとき」(令和8年4月1日現在法令等)(確認日:2026-11-12)
- 国税庁「No.1180 扶養控除」Q&A(Q7、令和8年4月1日現在法令等)(確認日:2026-11-12)
- 国税庁「No.1605 遺族の方に支給される公的年金等」(令和8年4月1日現在法令等)(確認日:2026-11-12)
- 国税庁「No.4126 相続財産から控除できる債務」(令和8年4月1日現在法令等)(確認日:2026-11-12)
- 国税庁「No.4205 相続税の申告と納税」(令和8年4月1日現在法令等)(確認日:2026-11-12)
- 国税庁 質疑応答事例「被相続人の準確定申告に係る還付金等」(令和7年8月1日現在の法令・通達等)(確認日:2026-11-12)
- 国税庁 所得税基本通達 124・125-2〜124・125-4(確認日:2026-11-12)
- e-Gov法令検索「所得税法」(第125条)(確認日:2026-11-12)
- e-Gov法令検索「国税通則法」(第5条・第10条)(確認日:2026-11-12)
- e-Gov法令検索「国税通則法施行令」(第2条)(確認日:2026-11-13)
- e-Gov法令検索「民法」(第915条)(確認日:2026-11-13)
- 川崎市「亡くなられた方の個人住民税(市民税・県民税)・森林環境税はどうなるのか知りたい。」(2026年4月1日更新)(確認日:2026-11-12)
- 柏市「死亡した者の住民税」(2025年12月11日更新)(確認日:2026-11-12)

