※2026年11月時点の情報です。
祖父母が亡くなったとき、本来の相続人である親がすでに亡くなっていた。子のいないおじやおばが亡くなり、自分の親(おじ・おばの兄弟姉妹)は先に亡くなっている。こうした場合に、亡くなった親の代わりに子が相続人になるのが「代襲相続(だいしゅうそうぞく)」です。
この記事では、代襲相続が起きる場合と起きない場合(相続放棄との違い)、孫・おい・めいがどこまで相続人になるか、相続分の計算、代襲相続人になったときの手続きを、民法の条文と国税庁・裁判所・法務局の案内で確かめて整理します。家族の例は、すべて説明のために編集部が設けたものです。
結論:代襲相続は、親などが先に亡くなった(または相続権を失った)ときに、その子が代わりに相続人になる仕組み
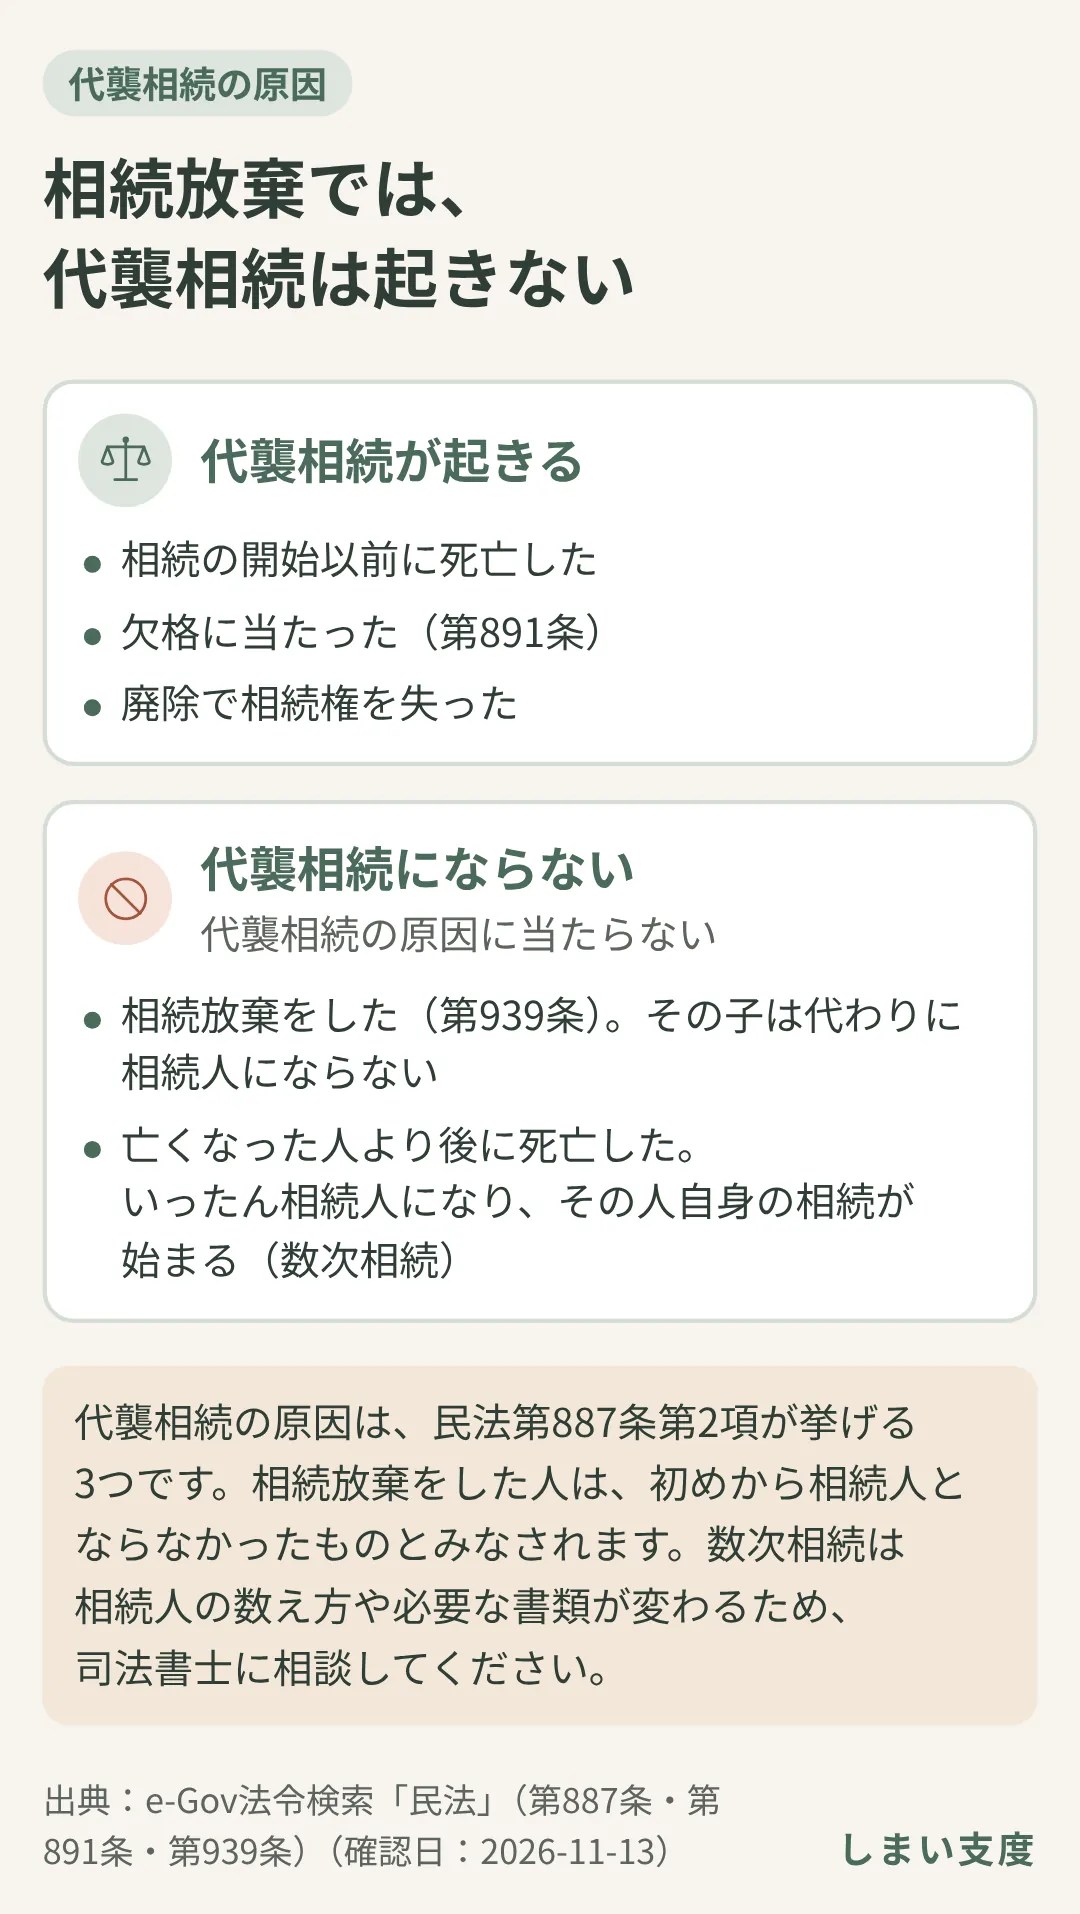
- 起きる原因は3つ:本来の相続人が、相続の開始以前に死亡したとき、相続人の欠格事由(民法第891条)に当たったとき、廃除によって相続権を失ったとき(第887条第2項)。
- 相続放棄は原因に入らない:放棄した人は「初めから相続人とならなかったものとみなす」とされ(第939条)、その子が代わりに相続人になることはありません。
- どこまで:亡くなった人の子の系統は、孫、ひ孫と代襲が続きます(第887条第3項)。兄弟姉妹の系統は、おい・めいまでの一代限りです(第889条第2項が準用するのは第887条第2項だけ)。
- 相続分:代襲相続人は、親が受けるはずだった相続分を受け継ぎ、代襲相続人が数人いればその分を等しく分けます(第901条・第900条)。
- 手続き:代襲相続人も、相続放棄(自己のために相続の開始があったことを知った時から3か月以内。民法第915条第1項)や、相続登記の当事者になります。相続登記の期限は、相続の開始と不動産の取得を知った日から3年以内(2024年4月1日から義務)。それより前の相続は2027年3月31日まで(不動産を相続で取得したことを知ったのが2024年4月以降なら、その日から3年以内)。
この記事の目次
代襲相続とは?だれが、だれの代わりに相続人になる?
この章のポイント
- 相続人は、配偶者と、子→直系尊属→兄弟姉妹の順
- 先に亡くなった子・兄弟姉妹の代わりに、その子が相続人になる
- 代わりに相続するのは「子」で、先に亡くなった人の配偶者は入らない
代襲相続を考える前に、だれが相続人になるのかの基本を確かめます。民法は、相続人になる人と順番を次のように定めています。
配偶者
常に相続人になる
- 民法第890条「被相続人の配偶者は、常に相続人となる。」
- 下の順位の人がいれば、その人と同順位で相続人になる
第1順位:子
子が先に亡くなっていれば、その子(孫)などが代わりに相続人になる
- 民法第887条第1項「被相続人の子は、相続人となる。」
- 国税庁は「その子供が既に死亡しているときは、その子供の直系卑属(子供や孫など)が相続人となります。」としています
第2順位:直系尊属(父母・祖父母など)
第1順位の人がいない場合に相続人になる
- 親等の異なる人の間では、近い人が先(民法第889条第1項第1号)
第3順位:兄弟姉妹
第1順位・第2順位の人がいない場合に相続人になる
- 民法第889条第1項第2号
- 国税庁は「その兄弟姉妹が既に死亡しているときは、その人の子供が相続人となります。」としています
出典:e-Gov法令検索「民法」、国税庁 No.4132「相続人の範囲と法定相続分」
条文では、どう定められている?
代襲相続の中心になる条文は、民法第887条第2項です。
被相続人の子が、相続の開始以前に死亡したとき、又は第八百九十一条の規定に該当し、若しくは廃除によって、その相続権を失ったときは、その者の子がこれを代襲して相続人となる。ただし、被相続人の直系卑属でない者は、この限りでない。
本来の相続人で、先に亡くなったなどの人を「被代襲者」、代わりに相続人になる人を「代襲者」(代襲相続人)と呼びます。裁判所の相続放棄の案内でも、「被代襲者(本来の相続人)」という言い方が使われています。
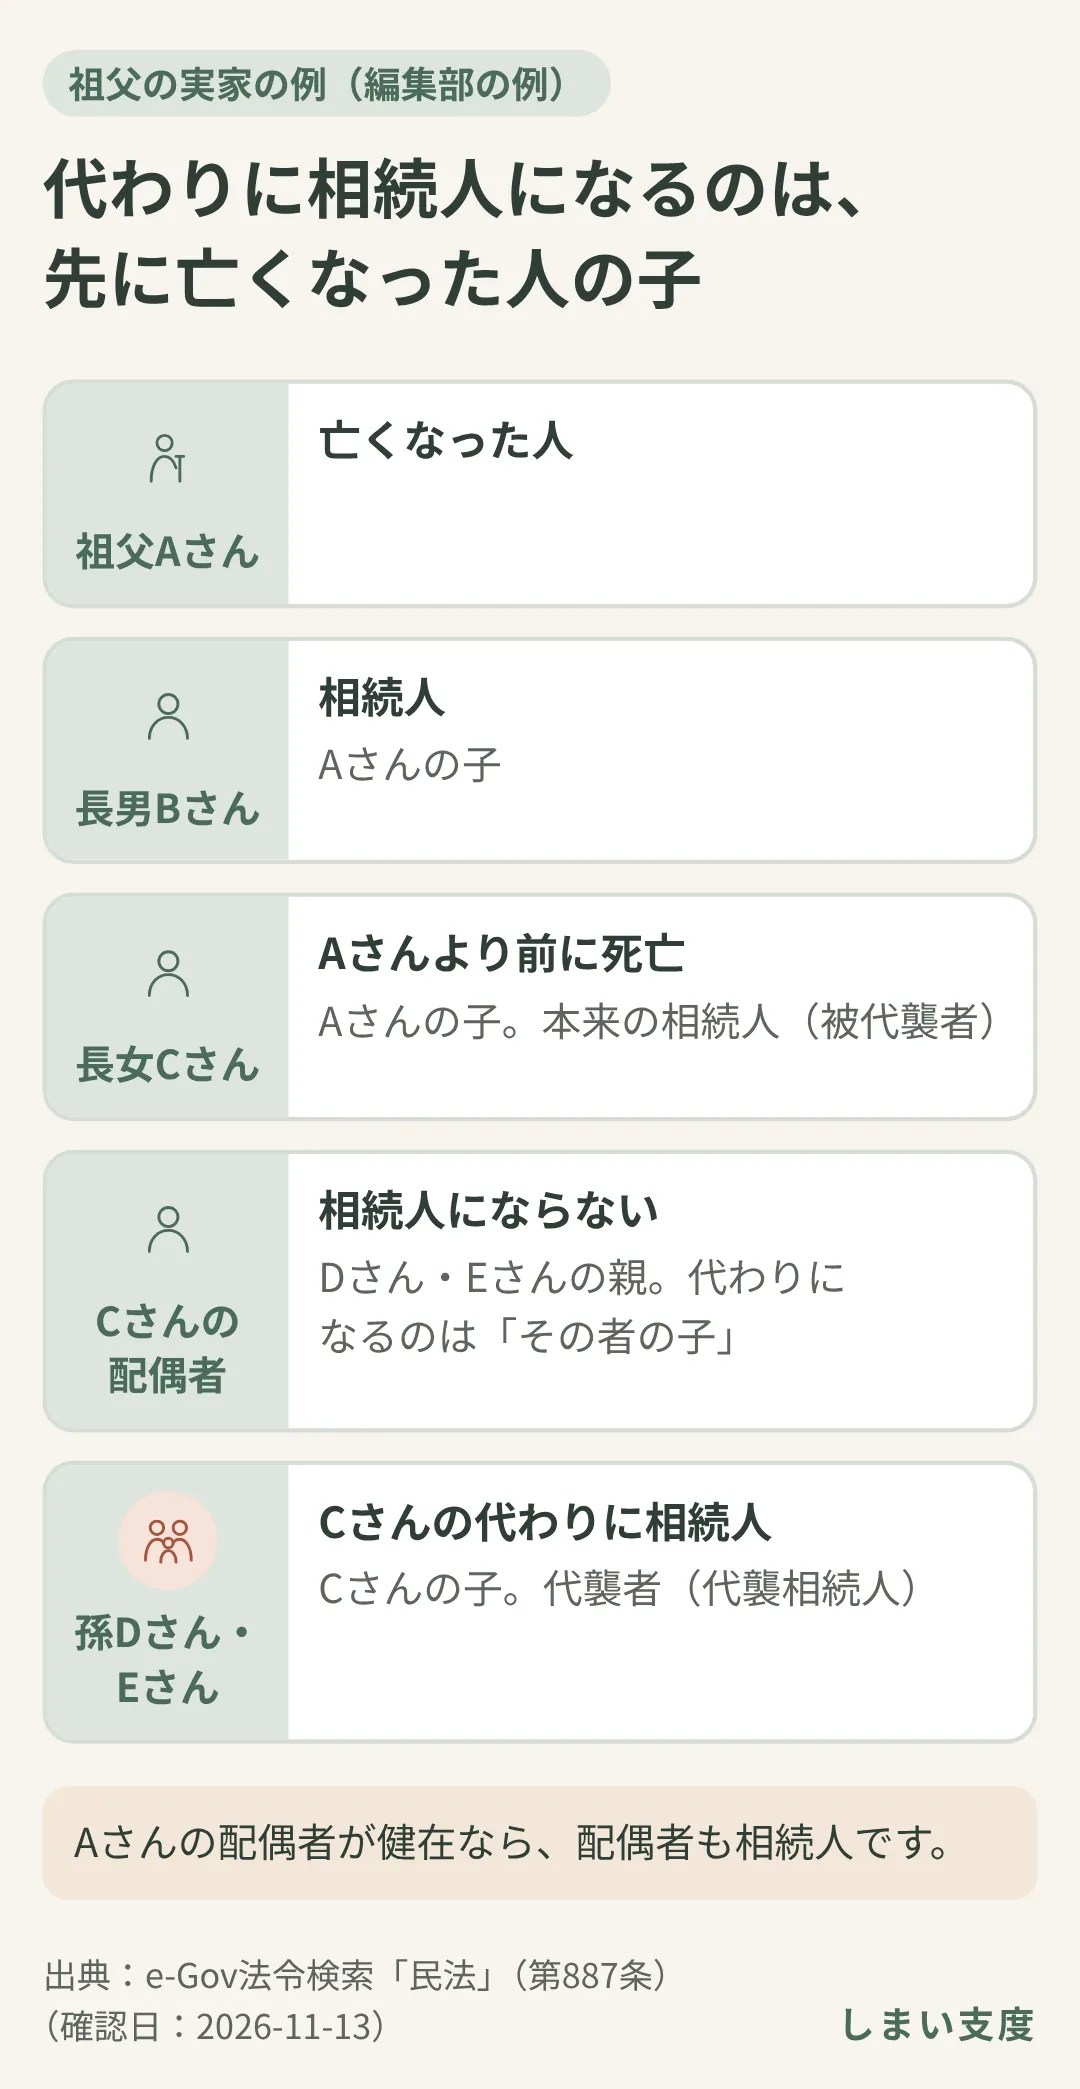
祖父の実家の例(編集部の例)
祖父Aさんが亡くなりました。Aさんの子は、長男Bさんと長女Cさんの2人です。Cさんは、Aさんより前に亡くなっていて、Cさんには子のDさん・Eさん(Aさんの孫)がいます。
- Aさんの相続人は、子のBさんと、Cさんの代わりに相続人になる孫のDさん・Eさんです(Aさんの配偶者が健在なら、配偶者も相続人です)。
- Cさんの配偶者(Dさん・Eさんの親)は、Aさんの相続人になりません。第887条第2項が代わりに相続人になるとしているのは「その者の子」だからです。
このように、代わりに相続人になるのは、先に亡くなった人の「子」です。亡くなった子の配偶者(いわゆるお嫁さん・お婿さん)が、義理の親の相続人になるわけではありません。
親が祖父より後に亡くなった場合は、代襲相続ではない
第887条第2項の代襲相続は、本来の相続人が「相続の開始以前に」死亡した場合の定めです。上の例で、CさんがAさんより後に亡くなったときは、Cさんはいったん、Aさんの相続人になり、そのあとでCさん自身の相続が始まります。これは代襲相続とは別の扱い(数次相続)で、相続人の数え方や必要な書類が変わるため、司法書士に相談してください。
代襲相続が起きるのはどんなとき?死亡・欠格・廃除の3つ
この章のポイント
- 原因は、先に死亡・相続欠格・廃除の3つ
- 欠格は民法第891条の5つの場合、廃除は家庭裁判所の手続き(生前の請求のほか、遺言による廃除もある)
- 子の系統では、代襲者(孫)にも同じ3つの原因で再び代襲が起きる(兄弟姉妹の系統は一代限り)
第887条第2項が挙げている代襲相続の原因は、次の3つです。
1. 相続の開始以前に死亡した
本来の相続人が、亡くなった人より先に亡くなっていた
- 条文の言い方は「相続の開始以前に死亡したとき」
- 同時に亡くなったと推定される場合については、よくある質問のQ1
2. 相続人の欠格事由に当たった
民法第891条に当たる人は、相続人になれない
- 故意に被相続人、または相続について先の順位・同じ順位にある人を死亡させ、または死亡させようとして、刑に処せられた人
- 被相続人が殺害されたことを知って、告発・告訴をしなかった人(是非の弁別がないとき、殺害者が自分の配偶者・直系血族だったときを除く)
- 詐欺・強迫によって、被相続人が相続に関する遺言をし、撤回し、取り消し、変更することを妨げた人
- 詐欺・強迫によって、被相続人に相続に関する遺言をさせ、撤回させ、取り消させ、変更させた人
- 相続に関する被相続人の遺言書を偽造・変造・破棄・隠匿した人
第891条の内容を編集部が要約
3. 廃除によって相続権を失った
被相続人が家庭裁判所に請求するか、遺言で廃除の意思を示し(遺言執行者が請求。民法第893条)、家庭裁判所の手続きで相続人から外された
- 対象は「遺留分を有する推定相続人」(民法第892条)
- 法務局は、廃除された人は「相続権がはく奪されているため、法定相続情報一覧図に記載されません。」としています
出典:e-Gov法令検索「民法」、法務局「法定相続情報証明制度の具体的な手続について」
廃除とは?
民法第892条は、廃除を次のように定めています。
遺留分を有する推定相続人(相続が開始した場合に相続人となるべき者をいう。以下同じ。)が、被相続人に対して虐待をし、若しくはこれに重大な侮辱を加えたとき、又は推定相続人にその他の著しい非行があったときは、被相続人は、その推定相続人の廃除を家庭裁判所に請求することができる。
廃除の対象は「遺留分を有する推定相続人」です。民法第1042条第1項は、遺留分を受ける人を「兄弟姉妹以外の相続人」としています。兄弟姉妹には遺留分がないため、廃除の対象になりません。
欠格や廃除で相続権を失った人がいても、その人の子は、代わりに相続人になります(第887条第2項)。欠格と廃除は、条文が挙げる代襲の原因だからです。
代襲者自身が亡くなっていたら?(再代襲)
第887条第3項は、「前項の規定は、代襲者が、相続の開始以前に死亡し、又は第八百九十一条の規定に該当し、若しくは廃除によって、その代襲相続権を失った場合について準用する。」と定めています。
祖父の相続で、代わりに相続人になるはずの孫も先に亡くなっていれば、その孫の子(ひ孫)が相続人になります。これを「再代襲」と呼びます。法務局の法定相続情報一覧図の記載例にも、「再代襲が生じ、法定相続情報一覧図が複数枚にわたる場合(配偶者・子複数名・子についての代襲者を更に代襲)」の例が載っています。
欠格に当たるかどうか、廃除がされているかどうかの判断は、家族の事情や手続きの記録によって変わります。最終的な判断は、弁護士・司法書士に相談してください。
相続放棄をした人の子は、代わりに相続できる?
この章のポイント
- 相続放棄は、代襲相続の原因に入っていない
- 放棄した人は初めから相続人でなかったものとみなされる
- 子が全員放棄すると、次の順位の人が相続人になる
親が相続を放棄していたら、孫が代わりに相続人になるのか。結論から言うと、親が相続放棄をしても、その子(孫)が代わりに相続人になることはありません。
条文の原因に、相続放棄はない
第887条第2項が挙げる原因は、「相続の開始以前に死亡したとき」「第八百九十一条の規定に該当し」(欠格)「廃除によって」の3つだけです。相続放棄は挙げられていません。
そのうえで、民法第939条は「相続の放棄をした者は、その相続に関しては、初めから相続人とならなかったものとみなす。」と定めています。放棄した人は初めから相続人でなかったことになるため、その人の代わりに相続する人もいません。
子が全員放棄すると、次の順位へ
親(被相続人)の子が全員相続放棄をすると(先に亡くなった子の代わりに相続人になっている孫がいれば、その孫も放棄したとき)、第1順位の相続人がいなくなります。この場合、放棄した子の子(孫)が代わりに相続人になるのではなく、第2順位の直系尊属(父母・祖父母など)、それもいなければ第3順位の兄弟姉妹が相続人になります(民法第889条第1項)。
例(編集部の例):父が亡くなり、子2人がどちらも相続放棄をしました。父の両親など直系尊属がすでに亡くなっていて、父に兄弟姉妹がいれば、その兄弟姉妹(子から見たおじ・おば)が相続人になります。兄弟姉妹が先に亡くなっていれば、その子(父のおい・めい、子から見たいとこ)が代わりに相続人になります。
ここに注意
相続放棄をすると、次の順位の親族が新たに相続人になることがあります。借金がある相続で放棄を考えているときは、次に相続人になる親族にも、放棄したことを伝えておくと、その人が自分の期限を考える手がかりになります。
法務局は、相続放棄をした人も「法定相続情報一覧図にはその方の氏名等が記載されます。」としています。一覧図に名前があることと、実際に相続分があることは別です。
相続放棄の申述先・費用・期限(自己のために相続の開始があったことを知った時から3か月以内。民法第915条第1項)と、放棄を考えているときに家財の処分を控える理由は、遺品整理はいつから?で説明しています。放棄をするかどうかの最終的な判断は、弁護士・司法書士に相談してください。
どこまで代わりに相続する?孫・ひ孫は続き、おい・めいは一代限り
この章のポイント
- 子の系統は、孫→ひ孫と何代でも代襲が続く
- 兄弟姉妹の系統は、おい・めいまで(一代限り)
- 直系尊属と配偶者には、代襲相続がない
「代襲相続はどこまで続くのか」は、亡くなった人から見てだれの系統かで答えが変わります。
子の系統:孫、ひ孫と続く
第887条第3項が、代襲者(孫)についても第2項を準用しているため、孫が先に亡くなっていればひ孫が、さらにその子が、と代襲が続きます。裁判所の相続放棄の案内も、添付書類の説明で「申述人が代襲相続人(孫,ひ孫等)の場合」と書いています。
兄弟姉妹の系統:おい・めいまで
民法第889条第2項は「第八百八十七条第二項の規定は、前項第二号の場合について準用する。」と定めています。準用されているのは、子が代わって相続する第887条第2項だけで、さらにその子が代わって相続する第3項は挙げられていません。
このため、兄弟姉妹が先に亡くなっていればその子(おい・めい)が代わりに相続人になりますが、おい・めいも先に亡くなっている場合に、その子が代わりに相続人になることはありません。裁判所の相続財産清算人の案内でも、申立てに添える戸籍は、おい・めいについては「そのおい又はめいの死亡の記載がある戸籍」までとされています。
直系尊属と配偶者には、代襲がない
- 直系尊属:父母が亡くなっていれば祖父母が相続人になりますが、これは代襲ではなく、直系尊属のうち「親等の異なる者の間では、その近い者を先にする」という定め(第889条第1項第1号)によるものです。
- 配偶者:第887条第2項で代わりに相続人になるのは「その者の子」です。先に亡くなった子や兄弟姉妹の配偶者は、代わりに相続人になりません。
ここまでを、亡くなった人から見た関係で整理すると次のとおりです(編集部の整理)。
| 本来の相続人(先に亡くなった人など) | 代わりに相続人になる人 | その人も先に亡くなっていたら |
|---|---|---|
| 子 | 孫(子の子) | ひ孫が代わりに相続人になる(再代襲。第887条第3項) |
| 兄弟姉妹 | おい・めい(兄弟姉妹の子) | おい・めいの子は相続人にならない(第889条第2項) |
| 父母 | 代襲はない | 祖父母がいれば、祖父母が直系尊属として相続人になる(第889条第1項第1号) |
| 配偶者 | 代襲はない | — |
家族の形によっては、だれが相続人になるかの判断が込み入ることがあります。相続人に当たるかどうかの最終的な判断は、弁護士・司法書士に相談してください。
子のいないおじ・おばが亡くなったら、おい・めいは相続人になる?
この章のポイント
- 子・孫も直系尊属もいなければ、兄弟姉妹が相続人
- 兄弟姉妹が先に亡くなっていれば、おい・めいが代わりに
- おい・めいも先に亡くなっていると、相続人がいないこともある
子のいないおじ・おばが亡くなったとき、おい・めいが相続人になるのは、次の条件がそろう場合です。
- おじ・おばに子(孫など)がいない子が先に亡くなっていても、孫がいれば孫が相続人になります(第1順位)。
- おじ・おばの父母・祖父母など(直系尊属)がいないあなたから見て祖父母にあたる人が健在なら、祖父母が相続人になります(第2順位)。
- あなたの親(おじ・おばの兄弟姉妹)が、おじ・おばより先に亡くなっている親が健在なら、親が相続人になります。親が欠格に当たった場合も、あなたが代わりに相続人になります。
おじ・おばに配偶者がいれば、配偶者も相続人です(民法第890条)。
おじの家の例(編集部の例)
子のいないおじFさんが亡くなりました。Fさんには配偶者がなく、両親も祖父母もすでに亡くなっています。Fさんのきょうだいは、あなたの父Gさん(Fさんより前に死亡)と、おばHさん(健在)の2人です。
- Fさんの相続人は、おばHさんと、父Gさんの代わりに相続人になるあなたと、あなたのきょうだいです。
- あなたのいとこ(おばHさんの子)は、Hさんが健在なので相続人になりません。
- あなたが先に亡くなっていても、あなたの子が代わりに相続人になることはありません(兄弟姉妹の系統は一代限り)。
相続分は、次の章と同じく、父Gさんが受けるはずだった分を、あなたときょうだいで分けます(第901条第2項が、兄弟姉妹の子が相続人になる場合にも第901条第1項を準用しています)。
父母の一方だけが同じ兄弟姉妹がいるとき
民法第900条第4号ただし書は、「父母の一方のみを同じくする兄弟姉妹の相続分は、父母の双方を同じくする兄弟姉妹の相続分の二分の一とする。」と定めています。おい・めいの相続分は、その親(兄弟姉妹)が受けるはずだった分と同じとされるため(第901条)、親がおじ・おばと父母の一方だけを同じくしていたかどうかで、相続分が変わります。
おい・めいがいない(先に亡くなっている)とき
兄弟姉妹もおい・めいも亡くなっていて、ほかに相続人がいない場合は、おい・めいの子がいても相続人にはなりません。裁判所の案内では、相続人の存在、不存在が明らかでないとき(相続人全員が相続放棄をした場合も含む)は、家庭裁判所が申立てにより「相続財産の清算人」を選び、清算人が債務の支払いなどの清算をして、残った財産は国庫に帰属します。「なお,特別縁故者(被相続人と特別の縁故のあった者)に対する相続財産分与がなされる場合もあります。」ともしています。手続きは弁護士・司法書士に相談してください。
代襲相続人の相続分は?親が受けるはずだった分を分ける
この章のポイント
- 代襲相続人の相続分=親が受けるはずだった相続分
- 代襲相続人が数人なら、その分を等しく分ける
- 法定相続分は、話し合いがまとまらないときの基準
民法第901条第1項は、代襲相続人の相続分を次のように定めています。
第八百八十七条第二項又は第三項の規定により相続人となる直系卑属の相続分は、その直系尊属が受けるべきであったものと同じとする。ただし、直系卑属が数人あるときは、その各自の直系尊属が受けるべきであった部分について、前条の規定に従ってその相続分を定める。
「前条」は、法定相続分を定めた第900条です。同じ順位の相続人が数人あるときの相続分は、次のとおりです。
| 相続人の組み合わせ | 相続分(民法第900条) |
|---|---|
| 配偶者と子 | 配偶者2分の1、子2分の1(第1号) |
| 配偶者と直系尊属 | 配偶者3分の2、直系尊属3分の1(第2号) |
| 配偶者と兄弟姉妹 | 配偶者4分の3、兄弟姉妹4分の1(第3号) |
| 子・直系尊属・兄弟姉妹が数人 | 各自の相続分は等しい(第4号。父母の一方のみを同じくする兄弟姉妹は、双方を同じくする兄弟姉妹の2分の1) |
計算の例(編集部の例)
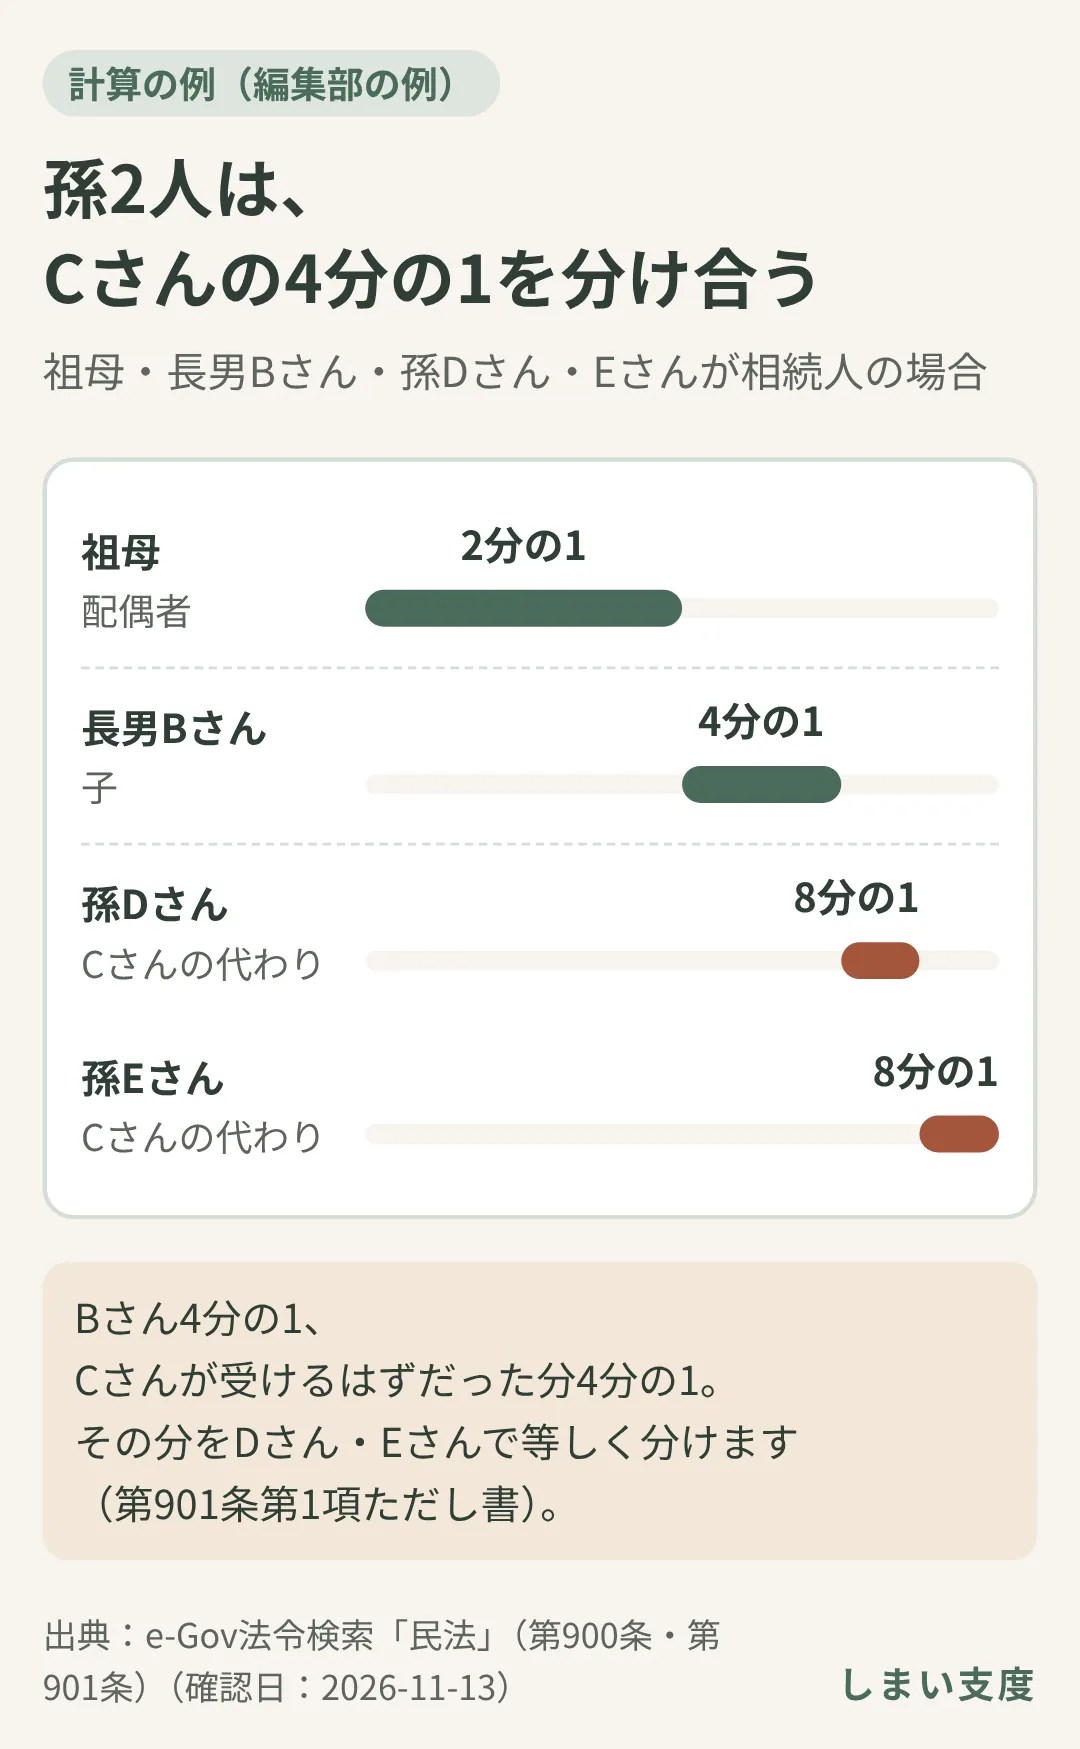
1章の例で、祖父Aさんの配偶者(祖母)が健在だったとします。相続人は、祖母、長男Bさん、孫のDさん・Eさんの4人です。
- 配偶者と子の相続分を分ける祖母2分の1、子全体で2分の1です(第900条第1号)。
- 子の分を、子の人数で等しく分ける子はBさんとCさん(先に死亡)の2人なので、Bさん4分の1、Cさんが受けるはずだった分4分の1です(第900条第4号)。
- Cさんの分を、代襲相続人で等しく分けるCさんの4分の1を、Dさん・Eさんで分けて、それぞれ8分の1です(第901条第1項ただし書)。
結果は、祖母2分の1、Bさん4分の1、Dさん8分の1、Eさん8分の1です。孫が2人いても、孫の取り分が増えるわけではなく、親(Cさん)が受けるはずだった4分の1を分け合う形になります。
法定相続分どおりに分けなければならない?
国税庁は、民法に定める法定相続分は、相続人の間で遺産分割の合意ができなかったときの遺産の持分で、必ずしもこの相続分どおりに分けなければならないわけではない、としています。代襲相続人も相続人なので、祖父母の実家をだれが受け継ぐか、売って分けるかの話し合いには、おじ・おばと並んで孫(おい・めい)も加わります。
相続人が増えると話し合いの相手も増えます。遺産の分け方で意見が合わない場合の最終的な判断は、弁護士に相談してください。実家を売って分ける場合の流れと税金は、相続した実家を売る流れと税金で説明しています。
代襲相続人になったら、何をする?戸籍・相続放棄・相続登記・相続税
この章のポイント
- 先に亡くなった親(被代襲者)の死亡がわかる戸籍が要る
- 代襲相続人も、相続放棄・相続登記の当事者になる
- 孫の代襲相続人は相続税の2割加算の対象外、おい・めいは対象
戸籍:被代襲者の戸籍が加わる
代襲相続人がいる相続では、先に亡くなった親(被代襲者)の戸籍が、手続きの書類に加わります。裁判所の案内では、たとえば次のように書かれています。
- 相続放棄の申述:「申述人が代襲相続人(孫,ひ孫等)の場合,被代襲者(本来の相続人)の死亡の記載のある戸籍(除籍,改製原戸籍)謄本」
- 相続財産清算人の選任:「被相続人の子(及びその代襲者)で死亡している方がいらっしゃる場合,その子(及びその代襲者)の出生時から死亡時までのすべての戸籍(除籍,改製原戸籍)謄本」
必要な戸籍の範囲は、手続きの種類で違います。同じ戸籍の束を何度も出す代わりに、法務局の「法定相続情報一覧図の写し」を使える手続きもあります。法務局は、一覧図の記載例として「代襲相続が生じている場合(配偶者・子複数名・子について代襲相続)」を公開しています。戸籍の集め方と一覧図の使い方は、相続登記の必要書類一覧で説明しています。
相続放棄:代襲相続人も自分で判断する
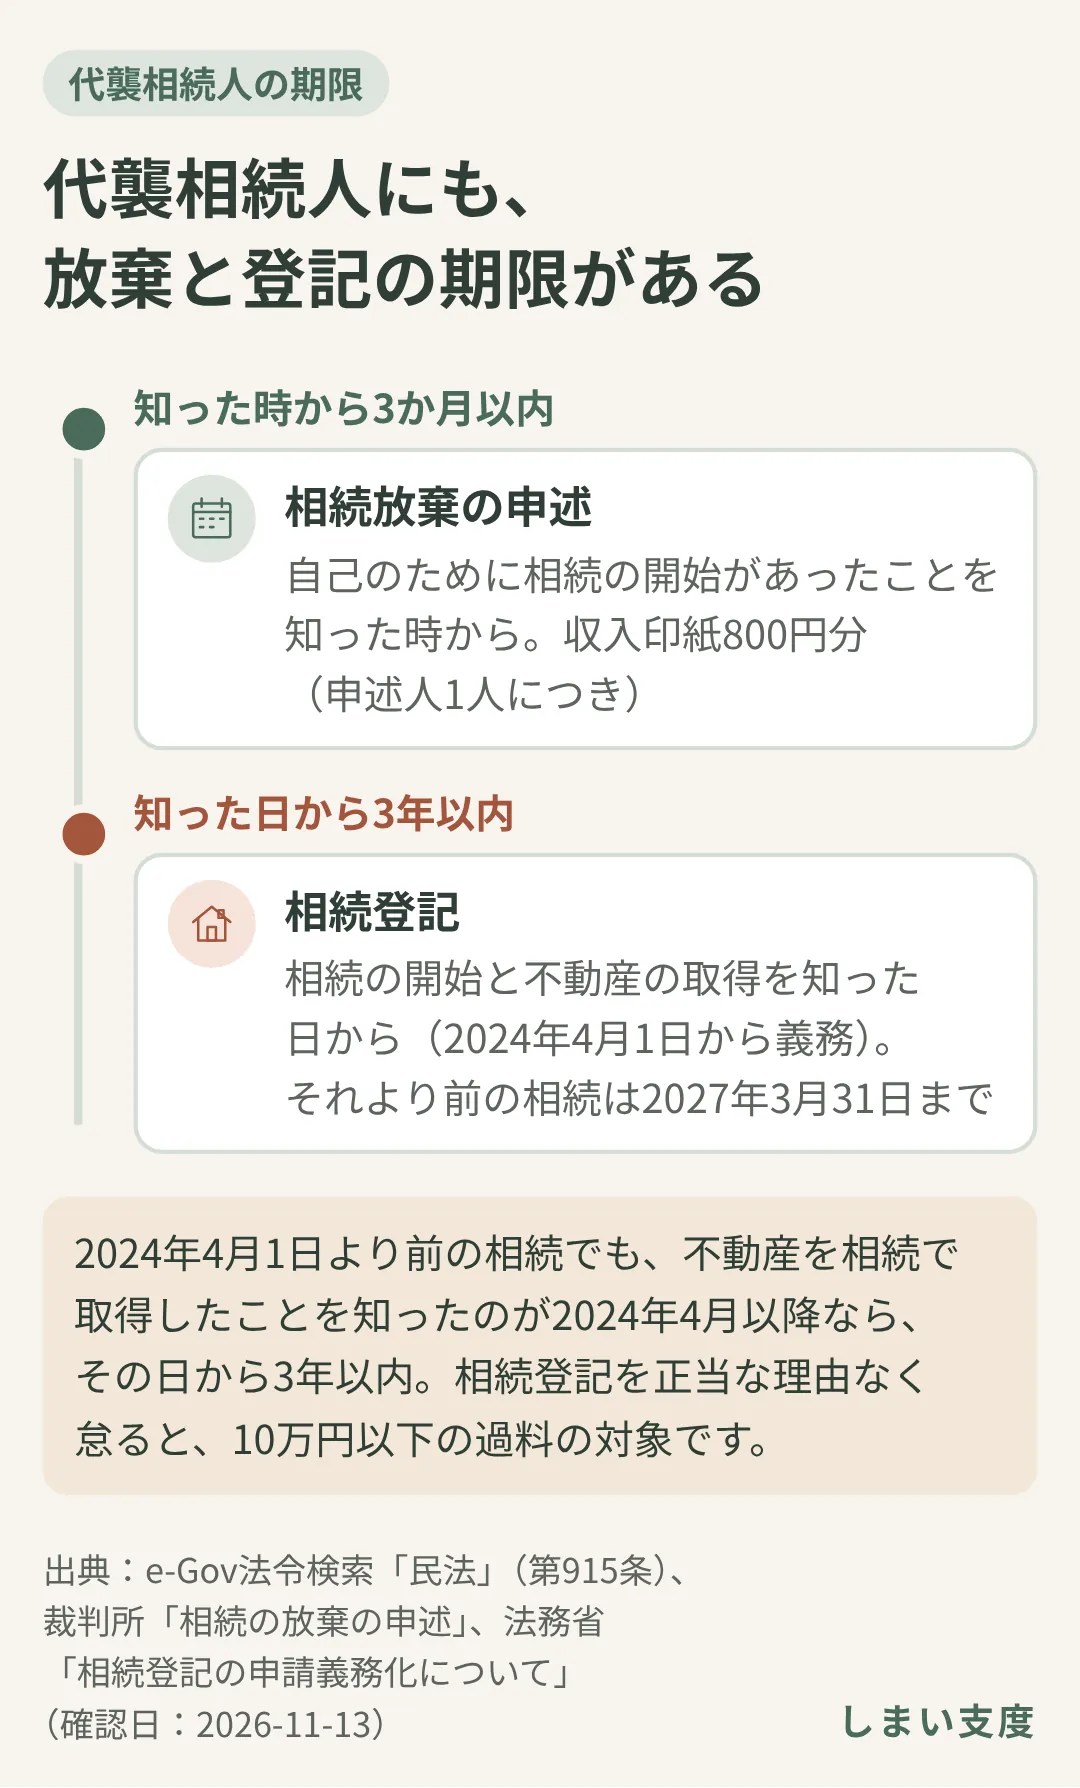
代襲相続人も相続人なので、借金が多い場合などは、自分で相続放棄をするかどうかを判断します。裁判所の案内では、申述は「自己のために相続の開始があったことを知ったときから3か月以内」、費用は収入印紙800円分(申述人1人につき)と連絡用の郵便切手です。
代襲相続人が相続放棄をしても、その子がさらに代わりに相続人になることはありません(3章と同じく、放棄は代襲の原因ではないため)。申述の方法は遺品整理はいつから?で説明しています。
相続登記:祖父母名義の実家を受け継ぐなら
祖父母名義の実家を代襲相続人が受け継ぐ場合も、相続登記の義務があります。期限は、相続の開始と不動産の取得を知った日から3年以内(2024年4月1日から義務)。それより前の相続は2027年3月31日まで(不動産を相続で取得したことを知ったのが2024年4月以降なら、その日から3年以内)。正当な理由なく怠ると10万円以下の過料の対象です。
申請に必要な書類と、間に合わないときの相続人申告登記は、相続登記の必要書類一覧(申請の期限)で説明しています。祖父母の名義のまま長く放置されていて、その間に別の相続人も亡くなっている場合は、相続人の数え方が複雑になるため、司法書士に相談してください。
相続税:基礎控除の人数と、2割加算
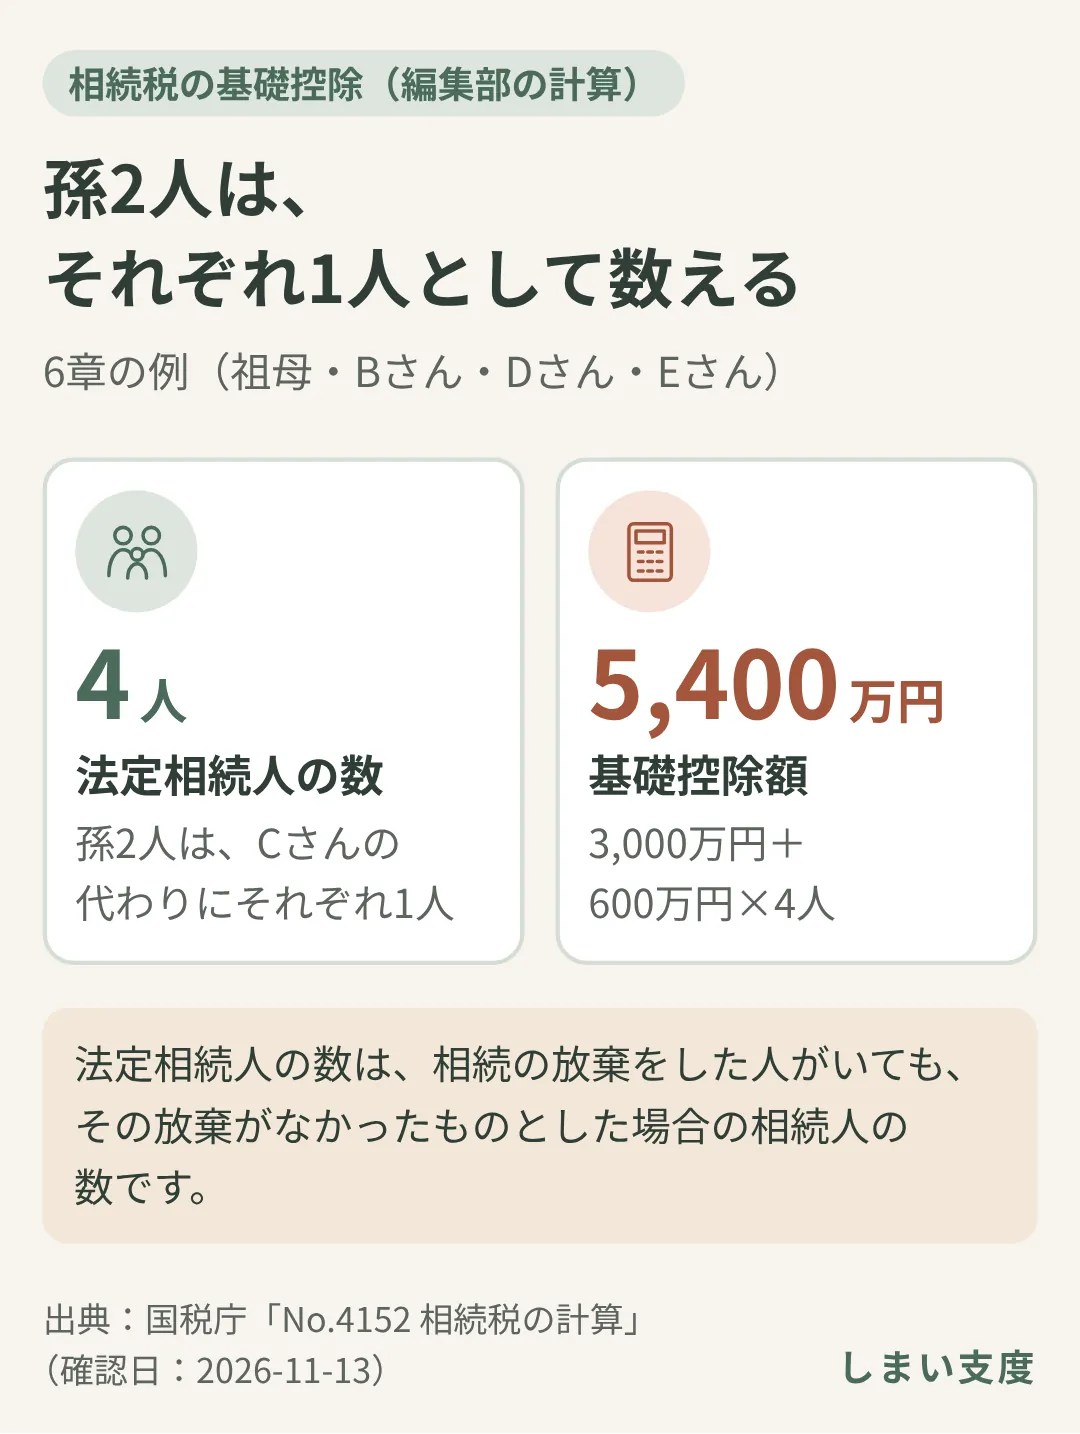
相続税の基礎控除額は「3,000万円 + 600万円 × 法定相続人の数」です(国税庁 No.4152)。国税庁は「法定相続人の数は、相続の放棄をした人がいても、その放棄がなかったものとした場合の相続人の数をいいます。」としています。
6章の例(祖母・Bさん・Dさん・Eさん)なら、法定相続人の数は4人で、基礎控除額は3,000万円+600万円×4人=5,400万円です(編集部の計算)。孫2人は、先に亡くなったCさんの代わりに、それぞれ1人として数えます。
また、相続などで財産を取得した人が、亡くなった人の一親等の血族と配偶者以外の人である場合は、相続税額に2割が加算されます(国税庁 No.4157)。代襲相続人では、扱いが分かれます。
孫(子の代襲相続人)
2割加算の対象にならない
- 国税庁は、一親等の血族に「代襲相続人となった孫(直系卑属)を含みます。」としています
おい・めい(兄弟姉妹の代襲相続人)
2割加算の対象になる
- 国税庁は対象になる人の例として「被相続人の兄弟姉妹や、おい、めいとして相続人となった人」を挙げています
出典:国税庁 No.4157「相続税額の2割加算」(令和8年4月1日現在法令等)
相続税がかかるかどうか、申告が必要かどうかの最終的な判断は、税理士または税務署に相談してください。
相談先はどこ?
| 相談したいこと | 相談先 |
|---|---|
| 自分が代襲相続人に当たるか、だれが相続人になるか | 司法書士、弁護士 |
| 相続放棄の申述、期間の伸長 | 亡くなった人の最後の住所地の家庭裁判所、弁護士、司法書士 |
| 遺産の分け方で、相続人どうしの意見が合わない | 弁護士 |
| 祖父母名義の実家の相続登記、法定相続情報一覧図 | 管轄の法務局(登記手続案内)、司法書士 |
| 相続税の申告、基礎控除・2割加算 | 税務署、税理士 |
| 戸籍・除籍・改製原戸籍の取得 | 市区町村の戸籍の窓口 |
この記事は、2026年11月13日に民法の条文と、国税庁・裁判所・法務省・法務局の案内で確かめた内容をもとにした一般的な説明です。代襲相続人に当たるか、相続分や手続きがどうなるかは、家族の構成や亡くなった順番で変わります。最終的な判断は、弁護士・司法書士・税理士に相談してください。相続の手続き全体の順番と期限は、実家じまいは何から始める?も参考にしてください。
よくある質問
Q1. 祖父と親が同じ事故で亡くなり、どちらが先かわからない場合は?
民法第32条の2は、「数人の者が死亡した場合において、そのうちの一人が他の者の死亡後になお生存していたことが明らかでないときは、これらの者は、同時に死亡したものと推定する。」と定めています。
代襲相続の原因は「相続の開始以前に死亡したとき」(第887条第2項)なので、同時に亡くなったと推定される場合も、代襲相続の原因に当たります。亡くなった時刻の扱いを含め、判断は司法書士・弁護士に相談してください。
Q2. 養子の子は、代襲相続人になりますか?
第887条第2項ただし書は、「被相続人の直系卑属でない者は、この限りでない。」としています。また、民法第727条は「養子と養親及びその血族との間においては、養子縁組の日から、血族間におけるのと同一の親族関係を生ずる。」と定めています。
このため、養子の子が代襲相続人になるかは、その子が亡くなった人の直系卑属に当たるか(生まれた時期と養子縁組の時期など)で変わります。戸籍を確かめたうえで、司法書士・弁護士に相談してください。
Q3. 代襲相続人にも遺留分はありますか?
民法第1042条第2項は、相続人が数人ある場合の遺留分の割合を「第九百条及び第九百一条の規定により算定したその各自の相続分を乗じた割合とする。」と定めており、代襲相続人の相続分(第901条)を使って計算することが条文に書かれています。
一方、第1042条第1項は、遺留分を受ける人を「兄弟姉妹以外の相続人」としています。具体的に遺留分を請求できるかどうかと、その額は、遺言の内容や財産で変わるため、弁護士に相談してください。
Q4. 法定相続情報一覧図には、代襲相続人はどう書かれますか?
法務局の「主な法定相続情報一覧図の様式及び記載例」に、「代襲相続が生じている場合」と「再代襲が生じ、法定相続情報一覧図が複数枚にわたる場合」の様式と記載例(Excel・PDF)が載っています。
相続放棄をした人は一覧図に記載され、廃除された人は記載されない、と法務局は案内しています。書き方は、申出先の法務局で確かめてください。
出典
- e-Gov法令検索「民法」(第32条の2・第727条・第887条・第889条・第890条・第891条・第892条・第893条・第900条・第901条・第915条・第939条・第1042条。令和8年法律第45号による改正を反映した現行版)(確認日:2026-11-13)
- 国税庁「No.4132 相続人の範囲と法定相続分」(令和8年4月1日現在法令等)(確認日:2026-11-13)
- 国税庁「No.4152 相続税の計算」(令和8年4月1日現在法令等)(確認日:2026-11-13)
- 国税庁「No.4157 相続税額の2割加算」(令和8年4月1日現在法令等)(確認日:2026-11-13)
- 裁判所「相続の放棄の申述」(確認日:2026-11-13)
- 裁判所「相続財産清算人の選任」(確認日:2026-11-13)
- 法務局「主な法定相続情報一覧図の様式及び記載例」(2024年4月1日更新)(確認日:2026-11-13)
- 法務局「法定相続情報証明制度の具体的な手続について」(2024年4月1日更新)(確認日:2026-11-13)
- 法務省「相続登記の申請義務化について」(令和8年4月1日更新)(確認日:2026-11-13)

