※2026年10月時点の情報です。
この記事には広告(PR)を含みます。広告の有無は、記事の内容や評価に影響しません。広告掲載について
空き家になった実家について、「固定資産税が6倍になる」と聞いて気になっている人もいると思います。この記事では、何が6倍なのか、どんなときに、いつから税額が上がるのかを、地方税法と空家法の条文、総務省・国土交通省・自治体の資料で確かめて整理します。
結論:空き家の固定資産税は、本当に6倍になる?
空き家でも、1月1日の所有者に固定資産税がかかります。人が住んでいなくても、住宅と認められる家の土地は、住宅用地特例の対象です。
- 「6倍」の意味:住宅用地特例は、200㎡以下の部分の課税標準(税額を計算するもとになる額)を6分の1にする仕組みです(地方税法第349条の3の2)。特例が外れても、税額がそのまま6倍になるとは限りません。
- 計算例:神戸市の計算例(市街化区域・100㎡・評価額1,500万円)では、土地の固定資産税が3万5,000円から14万7,000円に、都市計画税を合わせた合計が5万円から17万8,500円になります。土地の状況で異なります。
- 外れる場合:特定空家等・管理不全空家等として市区町村長の勧告を受けた場合、解体して更地にした場合、取壊しの予定や管理を怠っていることなどから今後住む見込みがないと認められる場合。
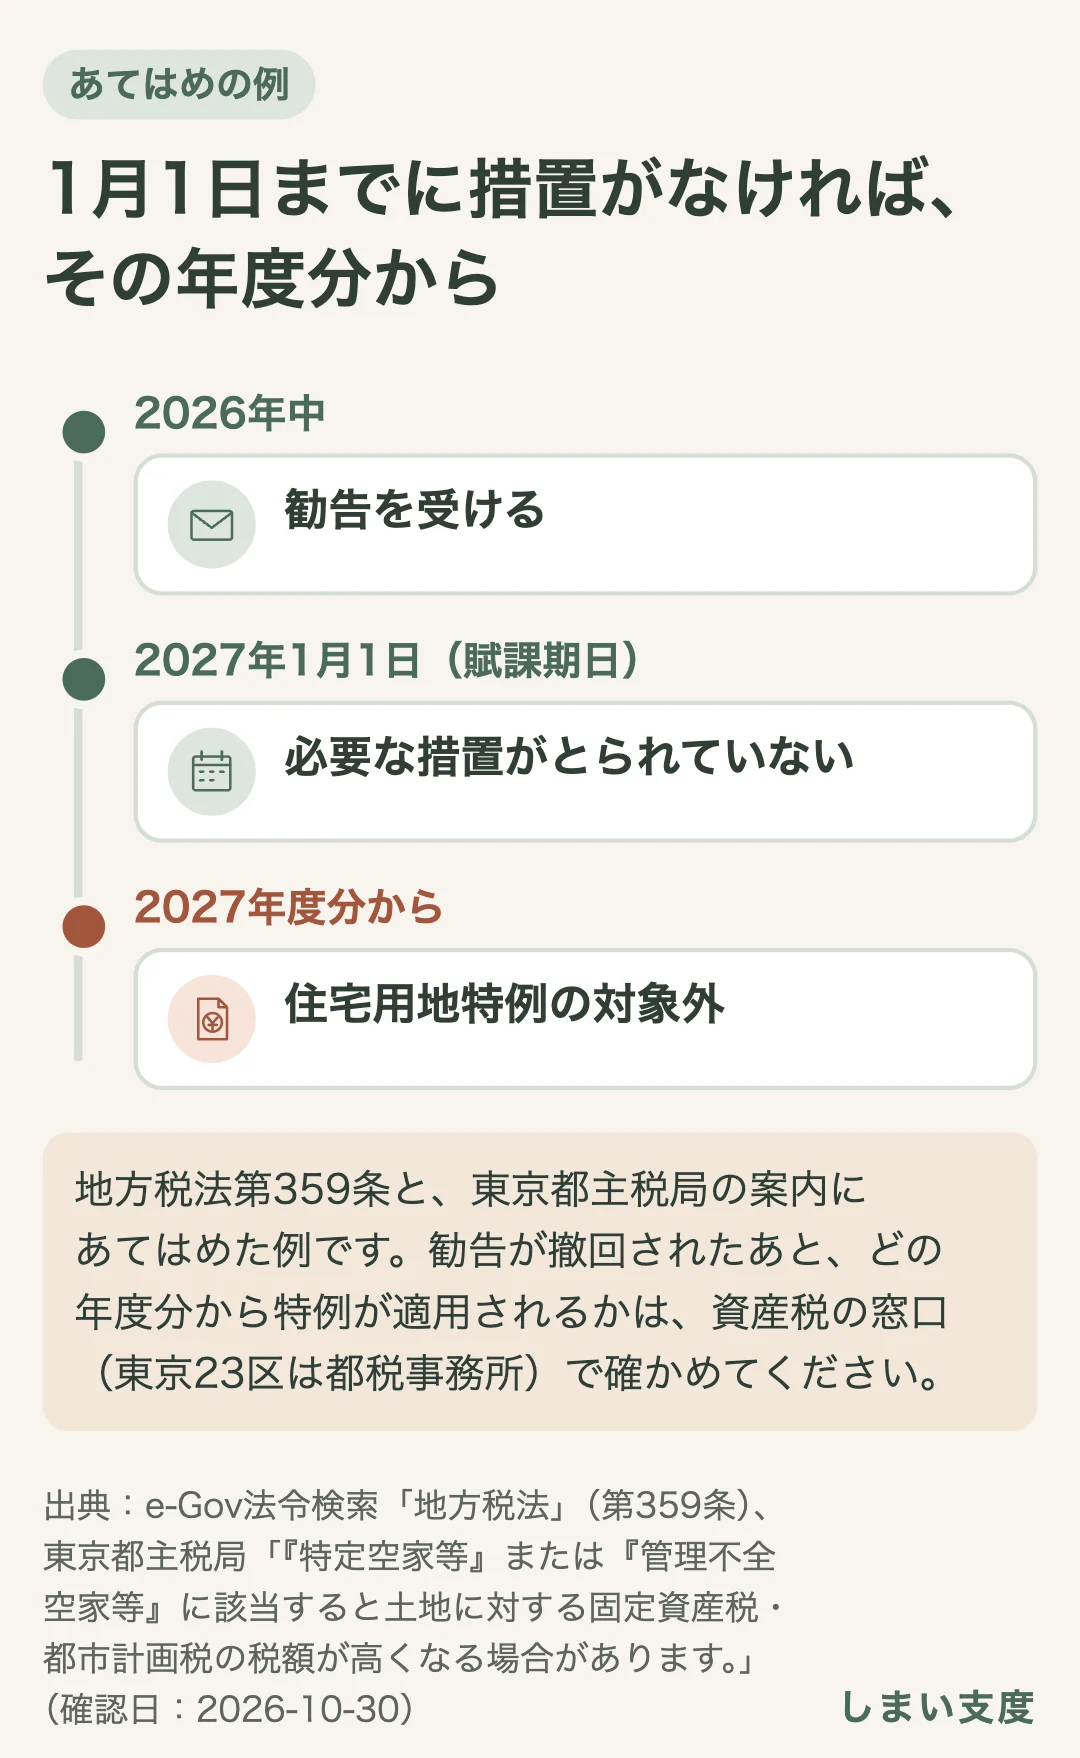
- いつから:判定は毎年1月1日(賦課期日)です。勧告を受け、1月1日までに必要な措置がとられていなければ、その年度分から特例の対象外になります(東京都主税局の案内)。
勧告の前には指導(特定空家等は助言・指導)があります。50万円以下の過料は、勧告ではなく命令に違反した場合の定めです。自分の土地の税額の見込みは、市区町村の資産税の窓口(東京23区は都税事務所)で確かめてください。
この記事の目次
空き家にも固定資産税はかかる?どう計算する?
この章のポイント
- 1月1日の所有者に課税され、空き家も同じ
- 住んでいなくても、住宅と認められれば特例の対象
- 税額は課税標準×税率。標準税率は1.4%
誰も住んでいなくても、1月1日の所有者にかかる
固定資産税は、固定資産の所有者に課されます(地方税法第343条第1項)。課税の基準になる日(賦課期日)は「当該年度の初日の属する年の一月一日」です(第359条)。人が住んでいない家と、その土地にも、ふつうの家と同じように固定資産税がかかります。
登記上の所有者が1月1日より前に亡くなっている場合は、その日に土地や家を「現に所有している者」が所有者とされます(第343条第2項)。親から相続した家の扱いは、「よくある質問」で説明します。
住んでいない家の土地にも、住宅用地特例はかかる
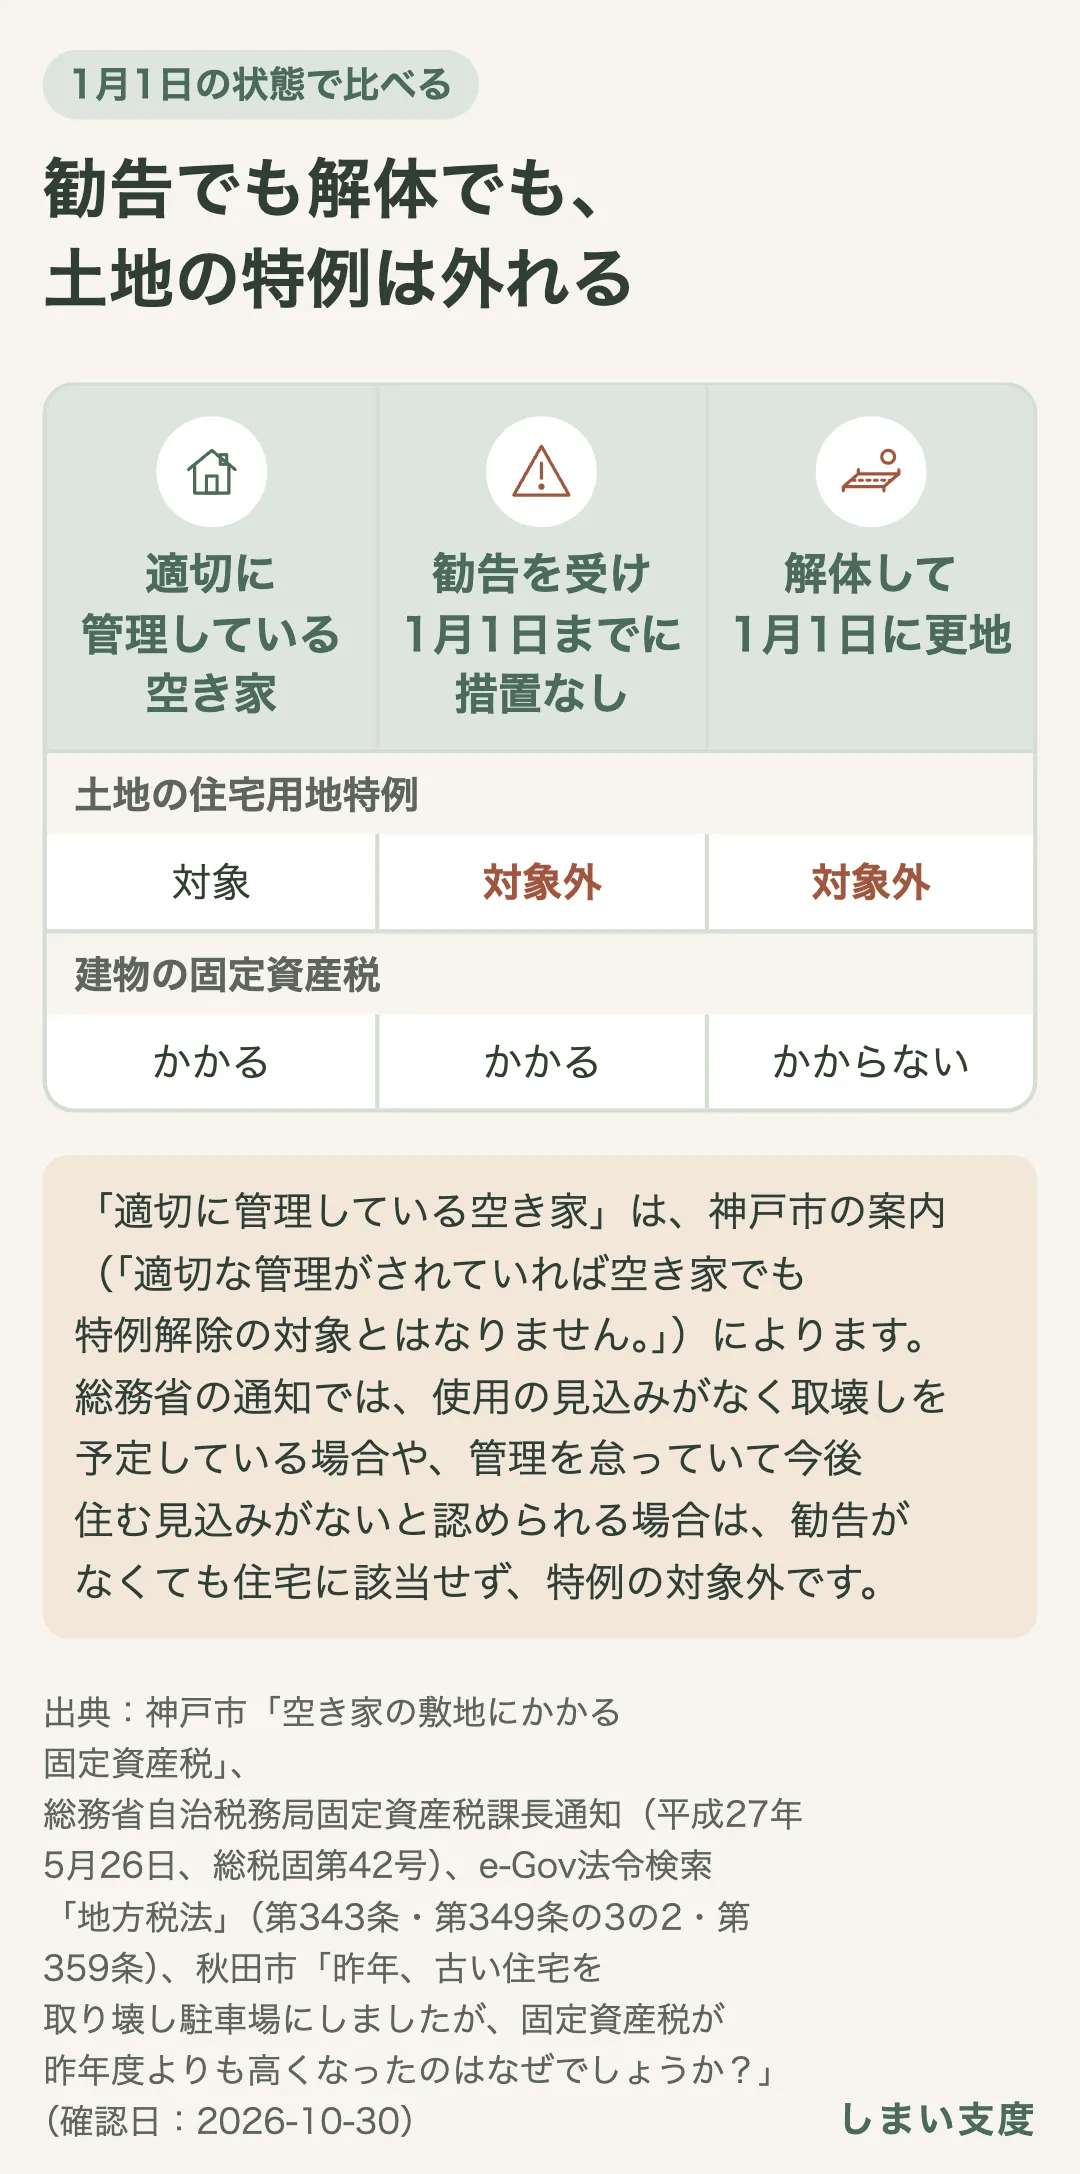
住宅用地特例は、住宅が建っている土地(住宅用地)の固定資産税の課税標準を軽くする仕組みです。総務省の通知(平成27年5月26日、総税固第42号)は、賦課期日に人が住んでいない家屋でも、構造上住宅と認められ、居住以外の用に使われるものでなければ「住宅とする」としています。
一方で同じ通知は、使用の見込みがなく取壊しを予定している場合や、「居住の用に供するために必要な管理を怠っている場合等で今後人の居住の用に供される見込みがないと認められる場合」は、住宅に該当しないとしています。この場合は、次の章以降で説明する勧告を受けていなくても、住宅用地特例の対象になりません。
神戸市も同じ趣旨を案内したうえで、適切に管理されていれば、空き家でも特例解除の対象にはならないとしています。
税額の計算のしかた
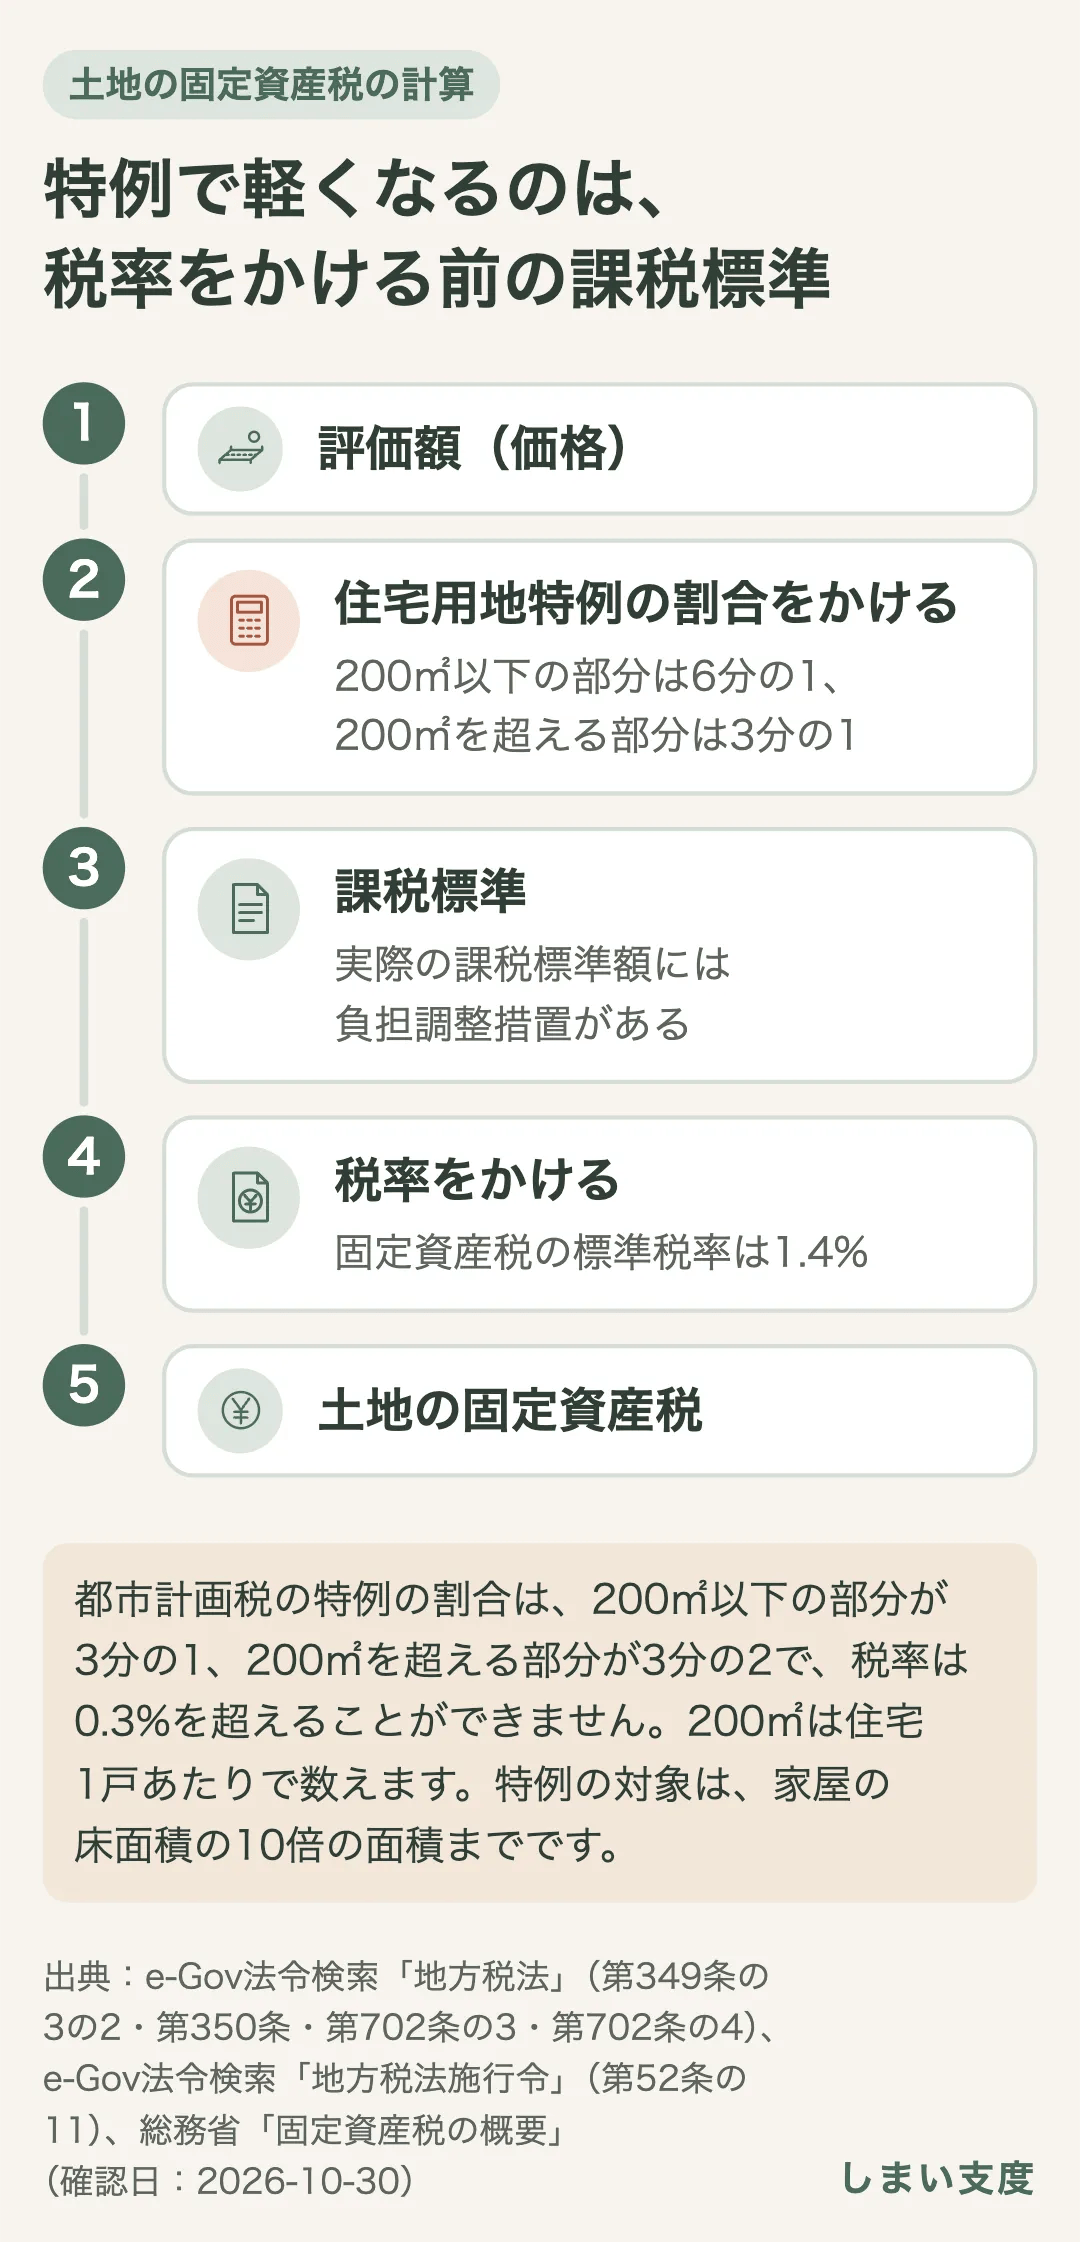
土地の固定資産税は、課税標準に税率をかけて計算します。標準税率は1.4%です(第350条第1項)。
地方税法は、住宅用地の課税標準を、価格(評価額)に次の割合をかけた額と定めています(第349条の3の2)。実際の課税標準額には負担調整措置があり、総務省の「固定資産税の概要」は、評価額に特例率をかけた額まで課税標準額を段階的に引き上げる仕組みとしています。
小規模住宅用地(200㎡以下の部分)
固定資産税:評価額の6分の1
- 都市計画税:評価額の3分の1
地方税法第349条の3の2第2項・第702条の3第2項
一般住宅用地(200㎡を超える部分)
固定資産税:評価額の3分の1
- 都市計画税:評価額の3分の2
- 特例の対象は、家屋の床面積の10倍の面積まで
地方税法第349条の3の2第1項・第702条の3第1項、地方税法施行令第52条の11
200㎡は住宅1戸あたりで数えます。住宅用地の面積を住居の数で割って200㎡以下ならその土地全体が、超えるなら200㎡×住居の数の面積が小規模住宅用地です(第349条の3の2第2項)。
都市計画税は、原則として市街化区域内の土地と家屋に課することができる税です(区域区分が定められていない都市計画区域では、条例で定める区域。第702条第1項)。税率は0.3%を超えることができません(第702条の4)。固定資産税の住宅用地特例を受ける土地は、都市計画税でも課税標準が軽くなります(第702条の3)。
「固定資産税が6倍」は本当?特例が外れると何が変わる?
この章のポイント
- 6分の1になるのは税額ではなく課税標準
- 外れた宅地の課税標準は、評価額の70%が上限
- 神戸市の例では、合計5万円が17万8,500円に
「6倍」は、課税標準の特例(6分の1)が外れることを指す
地方税法第349条の3の2第2項が定めているのは、小規模住宅用地の課税標準を「課税標準となるべき価格の六分の一の額とする」ことです。6分の1になるのは、税額ではなく、税額を計算するもとになる課税標準です。
「空き家の固定資産税が6倍になる」という言い方は、この6分の1の特例が外れることを指しています。ただし、税額がそのまま6倍になるとは限りません。主な理由は次の2つです。
- 200㎡を超える部分(一般住宅用地)の特例は、もともと3分の1です。
- 特例が外れた宅地の課税標準には、評価額の70%という上限があります(次の項)。
外れた宅地の課税標準は、評価額の70%が上限
総務省の「固定資産税の概要」は、商業地等の宅地(住宅用地以外の宅地)について、評価額の70%を課税標準額の上限としています(令和6年度〜令和8年度の仕組み)。負担水準が60〜70%の場合は、前年度の課税標準額に据え置かれます。
住宅用地特例の対象から外れた土地は、住宅用地以外の宅地として課税標準が決まります。後で紹介する神戸市の計算例も、特例が外れた場合の課税標準を評価額の70%として計算しています。
特例が外れた年度の課税標準がいくらになるかは、土地の状況によって異なる場合があります。自分の土地の見込みは、市区町村の資産税の窓口で確かめてください。
神戸市の計算例(100㎡・評価額1,500万円)
神戸市は「空き家の敷地にかかる固定資産税」の案内で、次の計算例を示しています。条件は、市街化区域にある100㎡、評価額1,500万円の土地です。
住宅用地特例が適用されている場合
土地の税額の合計:50,000円
- 固定資産税:35,000円(課税標準額250万円=評価額×6分の1)
- 都市計画税:15,000円(課税標準額500万円=評価額×3分の1)
住宅用地特例が解除された場合
土地の税額の合計:178,500円
- 固定資産税:147,000円(課税標準額1,050万円=評価額×上限の70%)
- 都市計画税:31,500円(課税標準額1,050万円)
出典:神戸市「空き家の敷地にかかる固定資産税」
神戸市は同じページで、特例が解除されると「土地の固定資産税が3.5倍程度上がる可能性があります」とも書いています。この倍率がどの税額(都市計画税を含むか)を指すかは、ページには書かれていません。計算例には「※上記の計算は、あくまで例です。土地の状況により異なる場合があります。」と注記しています。
200㎡を超える土地や、建物の税はどうなる?
敷地が200㎡を超える場合、200㎡を超える部分は、特例があっても課税標準が評価額の3分の1です(第349条の3の2第1項)。特例が外れたときの上がり方は、200㎡以下の部分とは違います。
住宅用地特例は土地の特例です。勧告を受けても建物が残っていれば、建物(家屋)にも固定資産税がかかります(第343条第1項)。建物を解体した場合は、建物の税はかからなくなりますが、土地の特例も外れます(「解体して更地にすると」の章)。
税額の見込みは、評価額や土地の面積、負担調整措置の状況で変わります。最終的な判断は、市区町村の資産税の窓口(東京23区は都税事務所)や税理士に相談してください。
特定空き家・管理不全空き家とは?誰が、どう判断する?
この章のポイント
- 管理不全空家等は、放置すれば特定空家等になるおそれ
- 指導・勧告をするのは市町村長
- 空家法の措置で特例が外れるのは「勧告」の段階。過料は命令違反
法律ではどう決められている?
空家法(空家等対策の推進に関する特別措置法)は、「空家等」を、建築物などで「居住その他の使用がなされていないことが常態であるもの及びその敷地」と定めています(第2条第1項。国や自治体が所有・管理するものを除きます)。
「特定空家等」は、次のような状態にあると認められる空家等です(第2条第2項)。
- 「そのまま放置すれば倒壊等著しく保安上危険となるおそれのある状態」
- 「著しく衛生上有害となるおそれのある状態」
- 「適切な管理が行われていないことにより著しく景観を損なっている状態」
- 「その他周辺の生活環境の保全を図るために放置することが不適切である状態」
「管理不全空家等」は、適切な管理が行われていないことにより、「そのまま放置すれば特定空家等に該当することとなるおそれのある状態」にあると認められる空家等です(第13条第1項)。2023年(令和5年)6月14日公布、12月13日施行の改正でできた区分です(国土交通省)。
判断するのは市町村長。4つの観点がある
管理不全空家等・特定空家等に指導や勧告をするのは、市町村長です(第13条・第22条)。東京23区では、勧告などは区が行います(東京都主税局の案内)。
国土交通省の指針(ガイドライン)の概要は、「保安上危険」「衛生上有害」「景観悪化」「周辺の生活環境への影響」の4つの観点で、管理不全空家・特定空家の参考基準を示しています。
指針は、周辺への悪影響の程度や危険等の切迫性などを勘案して総合的に判断するとしています。そのうえで、特定空家等として措置する場合は「もたらされる危険等の切迫性が、管理不全空家等より高い状態にあることに留意する」としています。
指導・勧告・命令・代執行の流れ
市町村長がとれる措置は、空き家の区分ごとに次のとおりです。
管理不全空家等(空家法第13条)
指導 → 勧告
- 指導:特定空家等にならないよう、必要な措置をとるよう指導(第1項)
- 勧告:指導しても改善されず、特定空家等に該当することとなる「おそれが大きい」と認めるとき(第2項)
特定空家等(空家法第22条)
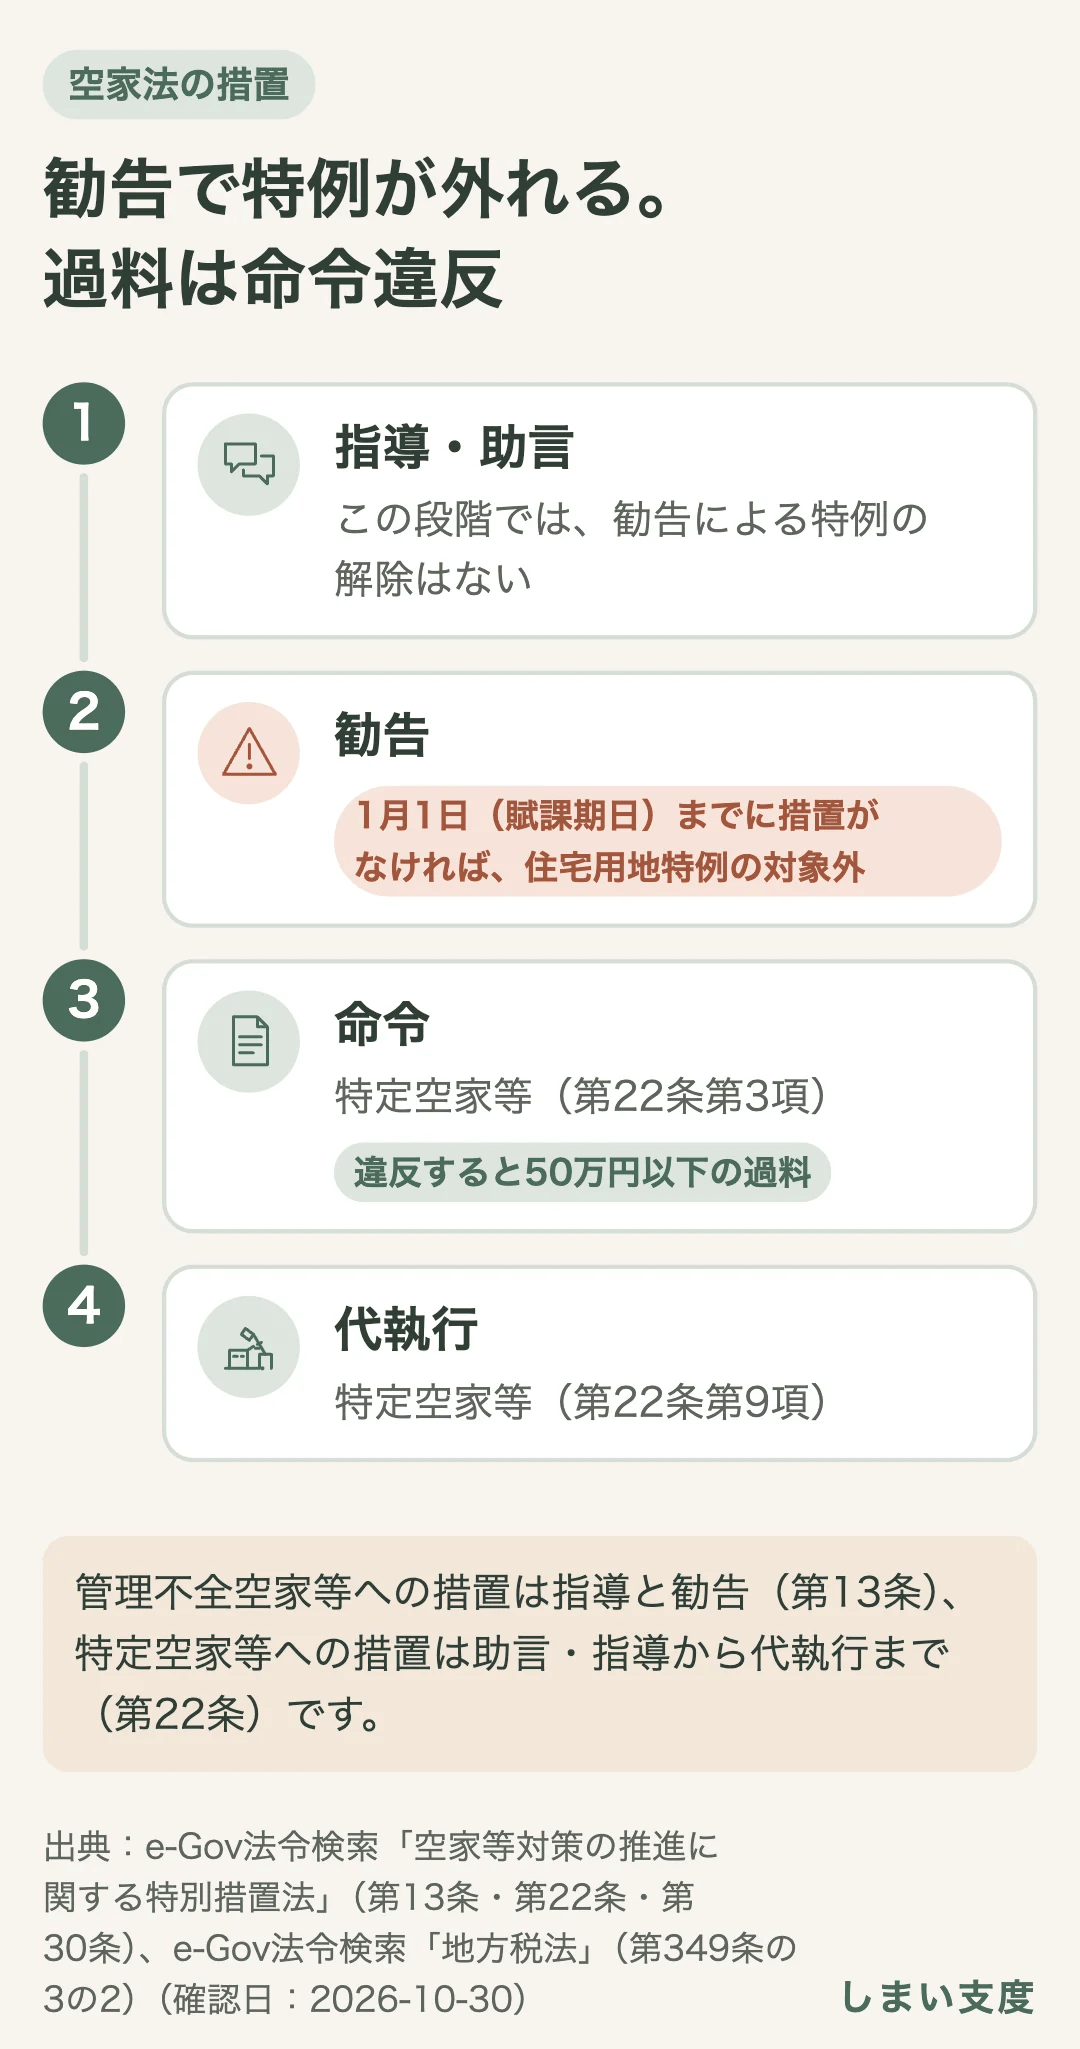
助言・指導 → 勧告 → 命令 → 代執行
- 助言・指導:除却、修繕、立木竹の伐採などの措置をとるよう求める(第1項)
- 勧告:助言・指導をしても状態が改善されないと認めるとき、「相当の猶予期限を付けて」(第2項)
- 命令:勧告を受けた人が正当な理由なく措置をとらず、特に必要があると認めるとき(第3項)
- 代執行:命令された措置が履行されないときなど、行政代執行法に従って(第9項)
住宅用地特例の対象から外れるのは、管理不全空家等・特定空家等のどちらも、勧告がされた空き家の敷地です(地方税法第349条の3の2第1項)。この規定では、指導や助言を受けた段階では特例は外れません。
過料は「命令」に違反した場合
空家法第30条第1項は「第二十二条第三項の規定による市町村長の命令に違反した者は、五十万円以下の過料に処する。」と定めています。勧告を受けたこと自体に対する過料の定めはありません。
このほか、市町村長が求めた報告をしなかったり、立入調査を拒んだりした場合の20万円以下の過料も定められています(同条第2項)。
勧告まで進んだのは、どれくらい?
国土交通省・総務省の調査(令和7年3月31日時点、1,741市区町村)では、件数は次のとおりでした。
特定空家等への措置
勧告:4,153件(495市区町村)
- 助言・指導:42,768件(875市区町村)
- 命令:551件(237市区町村)
- 行政代執行:286件(175市区町村)
- 略式代執行:592件(296市区町村)
2015年(平成27年)の空家法の施行後から2025年3月31日までの件数
管理不全空家等への措置
勧告:378件(40市区町村)
- 指導:3,211件(185市区町村)
2023年12月13日の改正法の施行後から2025年3月31日までの件数
どちらも、助言・指導の件数より勧告の件数のほうが少なくなっています。空き家への措置や税金の扱いは家ごとに事情が異なります。最終的な判断は、市区町村の窓口や弁護士・税理士などに相談してください。
固定資産税が上がるのは、いつから?
この章のポイント
- 判定は毎年1月1日(賦課期日)
- 1月1日までに措置がなければ、その年度分から
- 勧告が撤回され、住宅の要件を満たせば、特例の対象に
1月1日までに勧告への措置がなければ、その年度分から
固定資産税は、毎年1月1日(賦課期日)の状況で課税されます(地方税法第359条)。
東京都主税局は、特定空家等または管理不全空家等に該当し、「賦課期日(1月1日)までに区からの勧告に対する必要な措置が講じられない家屋の敷地」は、固定資産税・都市計画税の住宅用地の特例の対象から除外されると案内しています。
山形県鶴岡市のチラシ(令和7年4月)も、「勧告を受けた状態で課税基準日(1月1日)を経過すると」住宅用地特例が解除され、土地の固定資産税が上がると説明しています。
あてはめの例
2026年中に勧告を受け、2027年1月1日までに必要な措置がとられていなければ、2027年度分から住宅用地特例の対象外になります(地方税法第359条と、東京都主税局の案内にあてはめた例です)。
勧告を受けたあとに直したら?
国土交通省の指針は、管理不全空家等の所有者が勧告に係る措置を実施したことが確認された場合について、市町村は「勧告をしている場合には当該勧告を撤回する」とともに、関係する部局に情報提供することが望ましいとしています。
そのうえで、勧告が撤回された場合、住宅用地特例の要件を満たす家屋の敷地は「当該特例の適用対象となる」としています。
勧告が撤回されたあと、どの年度分から特例が適用されるかは、この記事では確かめきれていません。特定空家等として勧告を受けた場合も含め、措置をしたら、空き家対策の窓口で勧告が撤回されたかを確かめ、資産税の窓口(東京23区は都税事務所)でも特例が適用される時期を確かめてください。
管理不全空家等の勧告で特例が外れるのは、2023年12月13日から
管理不全空家等の区分と、その勧告による住宅用地特例の解除は、2023年(令和5年)12月13日施行の改正空家法で設けられました。国土交通省の改正法の概要は、「勧告を受けた管理不全空家は、固定資産税の住宅用地特例(1/6等に減額)」を解除するとしています。
解体して更地にすると、固定資産税はどうなる?
この章のポイント
- 1月1日に住宅がなければ、その年度は特例の対象外
- 建物の税はかからなくなるが、土地の税が上がる場合がある
- 千葉市のように、増えた分を減免する市もある
更地で1月1日を迎えると、その年度から特例が外れる
秋田市の案内は、住宅用地特例について「この特例を受けるためには、1月1日現在において土地を住宅の敷地として利用していなければなりません。」としています。
たとえば年末に解体を終えると、翌年1月1日には更地になっているため、翌年度から特例が外れ、土地の固定資産税が上がる場合があります。
建物の固定資産税はかからなくなりますが、秋田市の案内(2018年6月15日更新)には、古い住宅を取り壊して駐車場にした土地の税額が上がった理由を、「住宅にかかっていた税額の減少分よりも土地の税額の上昇分の方が大きかったためと思われます。」と説明する回答があります。
登記されている建物を取り壊したら、建物の滅失の登記を申請します。地方税法第382条第1項は「登記所は、土地又は建物の表示に関する登記をしたときは、十日以内に、その旨その他総務省令で定める事項を当該土地又は家屋の所在地の市町村長に通知しなければならない。」と定めています。解体の前後に持ち主がする手続きは、家の解体費用はいくら?(解体の前後に、持ち主がする手続き)で整理しています。
増えた分を減免する市もある(千葉市の例)
千葉市は、1年以上空家となっている住宅を除却した土地について、除却の翌年に課税される固定資産税等の1年度分のうち、住宅用地特例の解除などによる増加相当額を減免する制度を設けています。条例の施行は2026年8月1日で、2026年8月1日から2031年1月1日までの除却が対象です。
土地の所有者が法人(法人を含む共有)の場合や、空家法による勧告を受けていた場合などは対象外です。同じような制度があるかは、土地のある市区町村の資産税の窓口で確かめてください。
解体の補助を使うなら、契約の前に
老朽化した空き家などの解体に、補助を設けている市区町村があります。政令市20市の制度は空き家の解体費用と補助金(政令市20市の一覧)で一覧にしています。補助を確かめた19市では、すべての制度で、交付決定などの前に契約・着工すると補助の対象外でした(2026年10月27日確認)。解体費用の目安は家の解体費用はいくら?で整理しています。
解体するかどうかは、売却の予定や、相続した空き家を売ったときの特例の要件によっても変わります。要件は相続した実家を売る流れと税金で整理しています。最終的な判断は、税理士や土地のある市区町村の資産税の窓口に相談してください。
勧告を受けないために、何をしておく?手放すなら?
この章のポイント
- 神戸市の案内では、適切に管理されていれば空き家でも特例は外れない
- 勧告の前に、指導・助言の段階がある
- 管理を続けられないなら、売却や買取も比べる
神戸市の案内では、適切に管理されていれば、空き家でも特例は外れない
神戸市は「適切な管理がされていれば空き家でも特例解除の対象とはなりません。」と案内しています。
管理の目安には、国土交通省の指針の概要が示す4つの観点(保安上危険・衛生上有害・景観悪化・周辺の生活環境への影響)が参考になります。空家法の勧告の内容として「修繕」「立木竹の伐採」が挙がっているように(第13条第2項・第22条第2項)、建物の傷みや敷地の木の状態は、管理で手を入れる点の一つです。
空き家のまま置いた場合に起きることと、家の行き先の考え方は、実家じまいは何から始める?で整理しています。
指導・助言の段階で、市区町村の窓口に相談する
勧告の前には、管理不全空家等なら指導、特定空家等なら助言・指導があります(空家法第13条第1項・第22条第1項)。通知を受けたら、何をすれば改善と認められるかを、空き家対策の担当窓口に確かめてください。
東京23区では、特定空家等・管理不全空家等の勧告・措置は区役所、住宅用地の特例など固定資産税は都税事務所の土地班が問い合わせ先です(東京都主税局の案内)。
管理を続けられないなら、売る・引き取ってもらう
空き家の管理を続けるのが難しい場合は、手放す方法も比べます。古家付きのまま売る、業者に買い取ってもらう方法は空き家買取の相場とデメリットで解説しています。売ったときの税金と、相続した空き家を売ったときの特例は相続した実家を売る流れと税金で整理しています。
国に土地を引き取ってもらう相続土地国庫帰属制度は、「建物の存する土地」では申請できません(相続土地国庫帰属法第2条第3項第1号)。要件と費用は相続土地国庫帰属制度の使い方で解説しています。きょうだいで共有している家の扱いは共有持分だけを売る方法で整理しています。
売却・相続・共有の扱いは、家ごとに事情が異なります。最終的な判断は、税理士・司法書士・弁護士などに相談してください。

相談先はどこ?
| 相談したいこと | 相談先 |
|---|---|
| 空き家への指導・勧告、勧告の撤回 | 市区町村の空き家対策の担当窓口(東京23区は区役所) |
| 住宅用地特例が適用されているか、税額 | 市区町村の資産税の窓口(東京23区は都税事務所) |
| 空き家の除却後の減免などの制度 | 土地のある市区町村の資産税の窓口 |
| 解体の補助 | 空き家のある市区町村の担当窓口 |
| 税額の見込み、売却の税金 | 税理士、税務署 |
| 相続登記、共有名義 | 法務局、司法書士 |
| 売却した場合の価格 | 不動産会社(査定) |
この記事は、2026年10月30日に法令と公式ページで確かめた内容をもとにした一般的な説明です。固定資産税・相続・売却について、最終的な判断は、市区町村の資産税の窓口や税理士・司法書士などに相談してください。
よくある質問
Q1. 親が亡くなった家の固定資産税は、誰が払いますか?
登記上の所有者が1月1日(賦課期日)より前に亡くなっている場合、地方税法第343条第2項は、その日に土地や家を「現に所有している者」を所有者としています。
相続人が共有している場合、地方税法第10条の2第1項は、共有物に対する地方団体の徴収金について「納税者が連帯して納付する義務を負う。」と定めています。
市町村は、条例で定めるところにより、登記上の所有者が亡くなっている土地や家の現所有者に、住所・氏名などを申告させることができます(第384条の3)。正当な事由なく申告しなかった場合について、条例で10万円以下の過料を定めることもできます(第386条)。扱いは市区町村で異なるため、資産税の窓口で確かめてください。
相続登記の義務は実家じまいは何から始める?で解説しています。最終的な判断は、司法書士・税理士などに相談してください。
Q2. 空き家だという理由で、固定資産税を減免してもらえますか?
固定資産税の減免は、天災その他特別の事情がある場合などに限り、市町村の条例の定めるところにより行われます(地方税法第367条)。この条文に、空き家であることを理由にした減免の定めはありません。
千葉市のように、空き家を除却した土地の増えた分を減免する制度を設けている市もあります(「解体して更地にすると」の章)。制度があるかは、土地のある市区町村の資産税の窓口で確かめてください。
Q3. 勧告を受けたら、すぐに解体しなければいけませんか?
空家法の勧告で求められる措置には、除却だけでなく「修繕」「立木竹の伐採」なども挙がっています(第13条第2項・第22条第2項)。特定空家等で、倒壊などの著しい保安上の危険や著しい衛生上の有害のおそれがない場合は、助言・指導の内容から建物の除却が除かれます(第22条第1項)。
勧告を受けたら、求められている措置の内容と期限を、空き家対策の窓口で確かめてください。
出典
- e-Gov法令検索「地方税法」(第10条の2・第343条・第349条の3の2・第350条・第359条・第367条・第382条・第384条の3・第386条・第702条・第702条の3・第702条の4)(確認日:2026-10-30)
- e-Gov法令検索「地方税法施行令」(第52条の11)(確認日:2026-10-30)
- e-Gov法令検索「空家等対策の推進に関する特別措置法」(第2条・第13条・第22条・第30条)(確認日:2026-10-30)
- e-Gov法令検索「相続等により取得した土地所有権の国庫への帰属に関する法律」(第2条)(確認日:2026-10-30)
- 総務省「固定資産税の概要」(確認日:2026-10-30)
- 総務省自治税務局固定資産税課長通知「『地方税法第三百四十九条の三の二の規定における住宅用地の認定について』等の一部改正について」(平成27年5月26日、総税固第42号、PDF)(確認日:2026-10-30)
- 国土交通省「空家等対策の推進に関する特別措置法の一部を改正する法律」概要(令和5年6月14日公布、PDF)(確認日:2026-10-30)
- 国土交通省「管理不全空家等及び特定空家等に対する措置に関する適切な実施を図るために必要な指針(ガイドライン)」(PDF)(確認日:2026-10-30)
- 国土交通省「管理指針、管理不全空家の参考基準」(指針の概要、PDF)(確認日:2026-10-30)
- 国土交通省 報道発表「令和5年改正空家法に基づく取組が広がる」(令和7年12月25日)(確認日:2026-10-30)
- 国土交通省・総務省「空家等対策の推進に関する特別措置法の施行状況等について」(令和7年3月31日時点調査、PDF)(確認日:2026-10-30)
- 東京都主税局「『特定空家等』または『管理不全空家等』に該当すると土地に対する固定資産税・都市計画税の税額が高くなる場合があります。」(確認日:2026-10-30)
- 神戸市「空き家の敷地にかかる固定資産税」(更新日の表示なし)(確認日:2026-10-30)
- 鶴岡市「空き家所有者の方へ」(令和7年4月、建設部建築課、PDF)(確認日:2026-10-30)
- 秋田市「昨年、古い住宅を取り壊し駐車場にしましたが、固定資産税が昨年度よりも高くなったのはなぜでしょうか?」(2018年6月15日更新)(確認日:2026-10-30)
- 千葉市「空き家の除却に係る固定資産税等の減免制度のご案内」(2026年7月31日更新)(確認日:2026-10-30)

